マイページ

賃上げの恩恵を受ける30代、取り残される40代後半
利払い負担が増える40代以下を一括りにすることもできない。それを補う勤労所得の動向が、世代ごとに大きく異なるためだ。
そもそも、こうした金利上昇は、日本経済がデフレから脱却しつつあることを背景としている。そのため、物価高を受けた賃上げによって、金利上昇に伴う利払い負担の増加分が一定程度相殺されることが期待される。
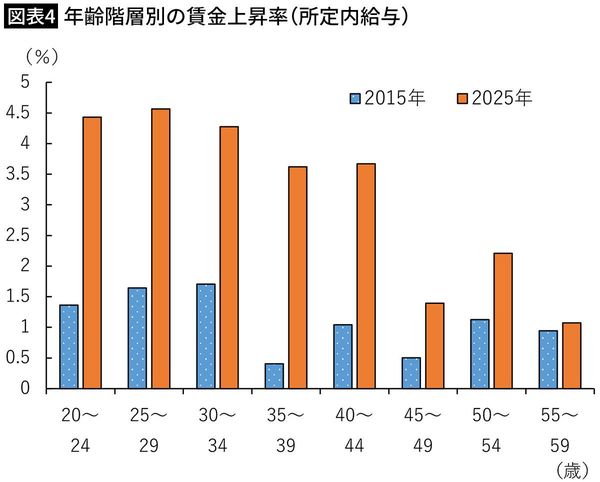
近年の賃上げの恩恵は、金利上昇の恩恵とは対照的に、若年層に集中している。厚生労働省の賃金構造基本統計調査によると、2025年の所定内給与(いわゆる基本給)の伸びは、44歳以下の各年齢層では+4%前後と高かった一方、45歳以上の各年齢層では+2%前後にとどまった(図表4)。少子化で若い働き手が減るなか、企業は採用競争に勝つため、初任給や若手社員の賃金を重点的に引き上げている。

給料は増えず、恩恵を受けられない「谷間の世代」
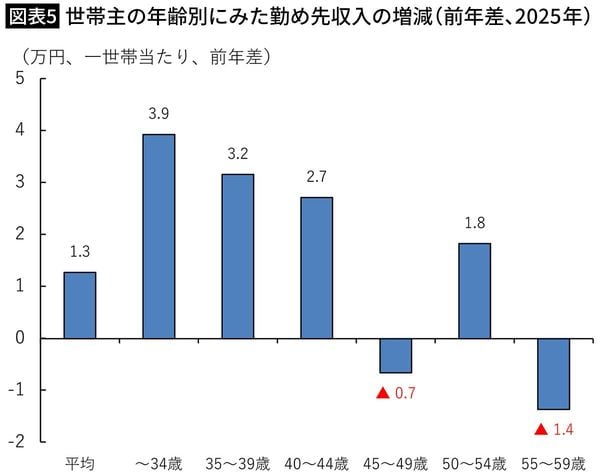
利払い負担の増加分と比較するため、残業代や賞与などを含む勤め先収入を1世帯当たりでみると、2025年は前年から平均で+1.3万円増加した(図表5)。年齢別にみると、賃上げ率の違いを反映し、若い世代ほど収入の伸びが大きい。例えば、世帯主が35~39歳の世帯では+3.2万円と平均を上回る増加幅となっており、これは、前述した30代のネットの利子所得の減少額である▲3.1万円を、おおむね補う水準だ。
もちろん、賃上げ分は本来、食料品や光熱費などの値上がりを賄うものでもあり、金利負担を相殺できれば暮らしが楽になるという話ではない。それでも30代には、賃上げという防波堤が一定程度機能する。
対照的なのが40代後半だ。世帯主が45~49歳の世帯の勤め先収入は2025年に0.7万円減少している。住宅ローンの負担が残る一方で、若年層のような賃上げの追い風を受けていない。50代以降ほど預金も積み上がっておらず、預金金利上昇の恩恵も小さい。利払い増を賃金増で埋められず、資産所得の増加にも期待しにくいという、金利上昇時代の「谷間」に置かれている。
40代後半に重なる「不利になる三条件」
40代後半には、就職氷河期世代が多く含まれる。厳しい就職環境のなかでキャリアを開始し、その後も長期にわたる賃金停滞の影響を受けてきた。足元では企業が若手の採用・定着を優先して賃金を上げているため、40代以上の世代が、賃上げの配分で後回しになるケースも考えられる。