マイページ

40代以下では、利上げによって収支が悪化
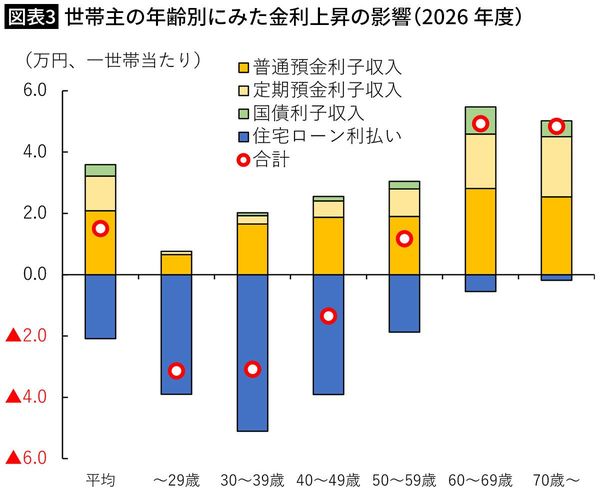
しかし、金利上昇の影響の大きさは、預金残高や普通預金と定期預金の構成比、住宅ローンの有無などによって、世帯ごとに大きく異なる。そこで、総務省の家計調査における世帯主の年齢別の金融資産・負債の保有状況を用いて、年代別に金利上昇の影響を試算した。
試算の結果、金利上昇の恩恵は世帯主が50代以上の中高年・高齢層に集中する一方、40代以下の世帯ではマイナスの影響のほうが大きくなることが分かった(図表3)。2026年度のネットの利子所得の増減を1世帯当たり平均でみると、50代は+1.2万円、60代は+4.9万円、70歳以上は+4.8万円と、世帯主が50代以上の世帯ではプラスとなる。一方、29歳以下は▲3.1万円、30代は▲3.1万円、40代も▲1.4万円と、世帯主が40代以下の世帯ではマイナスとなった。なお、70歳以上のプラス幅が60代より小さいのは、取り崩しによって資産残高が減少するためだ。

現役世代には「住宅ローン金利が上がる利上げ」
家計全体では増加するネットの利子所得が、40代以下の年齢層では減少する理由は単純だ。一般的に、世帯主の年齢が高いほど預金残高は多く、60代以上では普通預金よりも金利上昇幅の大きい定期預金の比率も高くなる(普通預金金利:2025年0.19%→2026年0.37%、定期預金金利:0.52%→0.87%)。一方、住宅ローンは30代を中心とした現役世代に集中する。高齢世帯には「預金金利が上がる利上げ」であり、現役世代には「住宅ローン金利が上がる利上げ」なのである。
もちろん、年代別の数字は平均値であり、同じ40代でも影響は一様ではない。多額の預金を持つ世帯では恩恵を受ける場合もあり、固定金利で住宅ローンを借りている世帯では利払い負担が増えにくい。反対に、50代以上でもローン残高が大きければ負担は増える。それでも、住宅ローンと預金の平均的な保有状況には明確な年代差があり、この試算結果は、負担がどの層に集中しやすいかを示している。
なお、変動金利型の住宅ローンのうち、元利均等返済を採用する多くの商品には、金利が上がっても毎月の返済額を一定期間据え置く「5年ルール」が設けられている。変動金利では、通常半年ごとに金利の見直しが行われるが、多くの金融機関で採用されている5年ルールの下では、毎月の返済額が変わるのは5年ごとになる。そのため、市場の金利上昇に伴い住宅ローン金利が上昇しても、毎月の返済額はすぐには増えない。
しかし、毎月の返済額が変わらなくても、利息は半年ごとに見直される新しい金利に基づいて計算される。そのため、金利上昇局面では、返済額に占める利息の割合が増え、元本の減りが遅くなる。目先の支払いが同じでも、実際には負担が増えており、数年後には支払いも増えることになる。