マイページ

「期待値で得か損か」だけでは判断できない
次に、保険に入る場合を考える。保険料を支払えば、被害が起きても損失を補償してもらえる。結果として、資産のばらつきは小さくなり、将来の不安は抑えられる。
もちろん、保険料が高過ぎれば加入する意味はなくなる。しかし、危険回避的な人にとっては、悪い結果を避けられること自体に価値がある。そのため、平均的な損失額よりも高い保険料であっても支払う理由が生まれる。
つまり、保険は「期待値で得か損か」だけでは判断できない。保険料は支出であるが、保険に入ることで大きな損失の可能性を小さくできる。危険回避的な人は、この安定性に価値を感じるのである。この関係を図表6で確認しておこう。
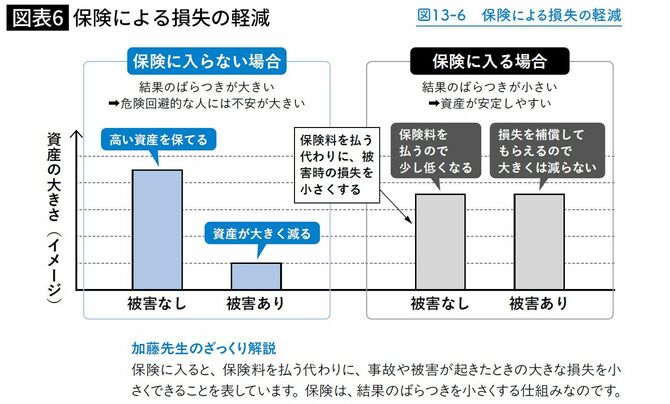
大切なのは、保険はリスクを小さくする価値があると考える必要がある、という点である。危険回避的な人にとって保険は不確実な大きな損失を確実な小さな負担に変える仕組みである。
加藤真也『この1冊でミクロとマクロが同時にわかる経済学』(かんき出版)

大きな損失の可能性を避け、結果を安定させることそのものに価値がある。これが保険に需要がある基本的な理由である。
保険会社の側から見るとき、保険料は単に期待損失だけで決めるわけではない。現実には、保険会社の「運営費」「事故調査費」「リスク管理」「競争環境」なども関係する。
それでも、危険回避者が「不確実な大損」を避けるために保険へ価値を感じる、という基本は変わらない。
このように、期待値だけで見れば損に思える選択も、「安心を買う」という意味では、きわめて合理的な「賢い選択」と言えるのだ。
検索時にプレジデントオンラインに関連する記事が表示されます