マイページ

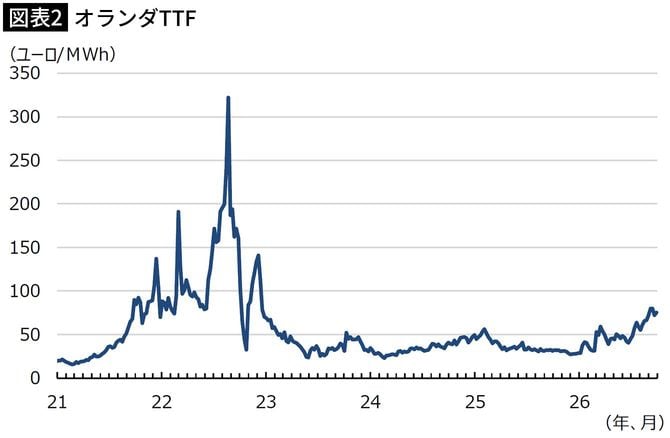
その結果、欧州の天然ガスの指標価格であるオランダTTFは、それまでメガワット時当たりで30ユーロを下回っていたのが、9月には一時80ユーロを突破した(図表2)。ロシア発のエネルギーショック後は需要期でも50ユーロ台にとどまっていただけに、今年の価格高騰は強烈だ。ロシア産LNGの輸入打ち切りの“代償”である。

仮にEUが、短期契約分に基づくロシア産ガスの輸入を継続していたら、域内のガスの価格高騰をある程度は抑制できたと考えられる。同時に、秋冬の需要期におけるガス供給も安定したはずだ。EUは例年、11月1日までに90%のガス貯蔵率を目指しているが、10月8日時点では73.12%にとどまっており、目標の達成はまず見込めない。
ガス価格80ユーロ突破、貯蔵率も目標届かず
イラン情勢がどう転じていくかよくわからない段階で、ロシア産ガスの輸入削減を進めたことは、EUのエネルギー政策のミスだと言わざるを得ない。化石燃料の脱ロシア化が戦略目標だとしても、それを機械的に急ぐことだけが戦術ではない。他の事柄とのバランスを考えてブレーキをかけることも判断となるが、EUは脱ロシア化を急ぐ。
このようにEUの場合、自らの判断ミスで、イラン発のエネルギーショックに伴うエネルギー高を増幅させている。ガスの輸入業者からすれば、とにかくガスを集めなければ元も子もないわけだが、そこに新メタン規制まで課されるのは御免被るといったところだろう。規制志向が強いEUの独り相撲がまた繰り返されているというところか。
エネルギーインフレは典型的な負の供給ショックによって引き起こされる。欧州中銀(ECB)は利上げによる通貨高誘導と需要抑制に努める。それ自体は重要なことだが、一方で、それは物価上昇を抑制する短期的な止血剤に過ぎない。負の供給ショックを本質的に緩和するためには、規制緩和を通じて供給を刺激することが必要不可欠だ。
そもそもEUは、2019年12月に発足したウルズラ・フォンデアライエン執行部の下、過剰規制の傾向を強めている。当初はグリーン化とデジタル化を両輪とする経済成長戦略としてもてはやされた側面もあるが、結局は産業の活力を弱め、EUの国際競争力の一段の低下につながったという批判や評価が内外から寄せられているところである。
理想に押し戻され、適用延期を繰り返す
しかしながら、フォンデアライエン執行部は過剰規制路線の修正には慎重で、結局は規制の強化をあらゆる面で表明し続けている。言わば理想を押し付けているわけだが、それが現実に押し戻され、結局は適用の延期を繰り返すというパターンである。これではEU域内においても、フォンデアライエン執行部の求心力は低下する一方だろう。
理想と現実は常に乖離する。現実を理想に近づけるには弛まぬ努力がいる。それに、その理想が本当に正しいかという問題もある。そう考えると、理想をあくまで現実の延長に据え置かなければ、理想が誤りだったことが分かったとき、引き返すことができない。ゆえに、変革は急進的ではなく、漸進的に行われる必要があるのではないか。