マイページ






× 退職金も年金も振り込まれるだけ
○ もらい方を選べば手取りが増える
税金に気を取られて社会保険料を忘れがち
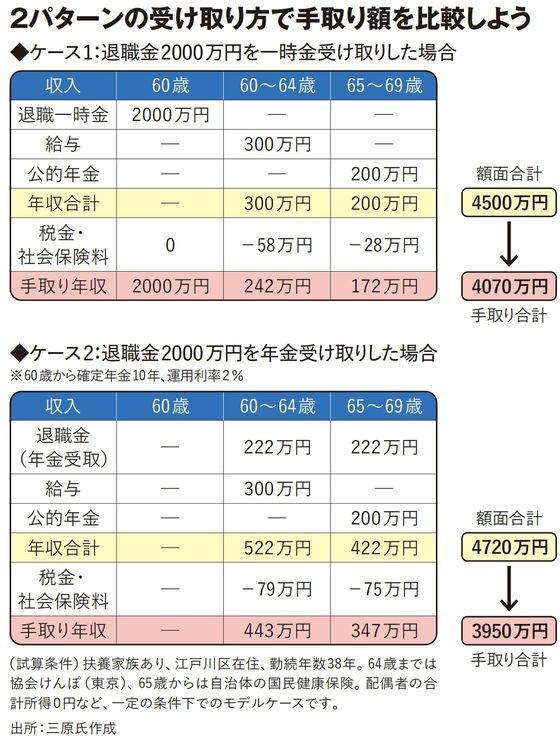
退職金と年金は老後生活を支える大きな柱です。どちらも受け取り方によって手取りが変わることを知っておきましょう。たとえば、退職金は「一時金形式」で受け取るか、「年金形式」で受け取るかを自分で選択できますが、それぞれ税金のかかり方が異なります。
退職金を一時金形式で受け取った場合、「退職所得控除」が適用され、税負担が大きく軽減されるのがメリットです。退職一時金は受け取った年だけの「退職所得」として分離課税されるため、翌年以降の国民健康保険料や介護保険料の算定対象にはなりません。
一方の年金形式で受け取る場合、退職金制度を管理する金融機関が未支給分を一定の利回りで運用してくれることが多く、一般的には一時金と比べてもらえる総額(額面)が増えます。また、「公的年金等控除」という非課税枠を適用することもできます。ただし、年金収入は毎年「雑所得」として扱われ、他の所得と合わせて税金が計算されます。この雑所得が加わることで、所得税や住民税、国民健康保険料(加入している場合)、そして65歳以降の介護保険料が高くなる可能性があります。
加えて、年金形式を選ぶ場合に注意が必要なのは、医療や介護の「自己負担割合」への影響です。たとえば医療費の自己負担は、70歳から74歳までは「原則2割負担」、75歳以降は「原則1割負担」と下がっていきますが、年金などの所得が多いことで“現役並み所得者”と判定されると、年齢にかかわらず3割負担となってしまいます。介護保険のサービスを利用する場合も同様で、65歳以降の自己負担割合は基本的には1割ですが、所得が多いとみなされた場合は最大3割です。
では、どうすればいいか。目先の税金だけを見るのではなく、将来の社会保険料や医療・介護の負担まで含めた「全体最適」の視点で受け取り方法を選択することです。前述のように退職所得控除のメリットを最大限に活かすなら、一時金で受け取り、その一部を自分で運用してもいいでしょう。会社によっては、あらかじめ定められた比率の中から、一時金と年金の組み合わせを選べる「併用型」を用意している場合もあります。退職所得控除の範囲に近い比率を選べば、税負担を抑えられる可能性があります。自分の会社にはどのような退職金制度があるかを確認しておきましょう。

公的年金も、待っていれば自動的に振り込まれるわけではありませんから、いつ受け取るかを考えておきましょう。受給開始を66歳以降75歳までの間で選べる「繰下げ受給」を利用すれば、遅らせた期間に応じて年金が増額(1カ月遅らせるごとに0.7%増)されます。受給を開始するときは、年金事務所から送られてくる請求書に必要事項を記入して提出します。
「落とし穴② お金の置き場」でも述べた通り、退職金や年金をもらう前に考えておきたいのはそのお金の「出口」と「置き場所」です。これらは一時的な節税よりはるかに大切だといえます。まずは、自分がもらえる予定の年金額で生活費がまかなえるのかどうかを考えましょう。年金だけでは足りない場合、不足分を労働収入で補いながら、受給を繰り下げて年金を増やす方法があります。
※本稿は、雑誌『プレジデント』(2026年8月14日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント