マイページ








× とりあえずNISAに積み立てればいい
○ 取り崩しやすい方法を考えて運用する
運用先を決めるときは「出口」とセットで考える
政府が掲げる「貯蓄から投資へ」の政策の後押しもあり、シニアにおいても資産運用への関心が高まっています。この流れ自体は、望ましいことです。
内閣府の調査によると、老後に向けて公的年金以外に準備したい(あるいは準備した)資産として約7割の人が「預貯金」を挙げています。依然として多くの人が預貯金を頼りにしているのが現状です。しかし物価上昇が続くいま、資産の大半が預金のままではインフレに負け、価値が実質的に目減りしていきます。老後に備えて運用を取り入れること自体は理にかなっているのです。

ただし、私は「老後に向けてどんどん投資をしましょう」と言いたいわけでもありません。「いつ取り崩すかは決めていないが、とりあえず余裕資金でオルカンなどに積立投資をして、できるだけ増やしておけばいい」――若者であれば通用するこの考え方を、シニアがそのまま真似するのは間違いです。投資で大きなリターンを得ようとすれば、当然、損をするリスクも大きくなります。取り崩しが目前に迫った世代が「とにかく増やさなければ」というマインドで運用に突き進むのは、非常に危険なのです。
では、どうすればいいか。60代以降は、資産を「貯める」時期から、徐々に資産を「使う」フェーズに入ってきます。ひたすら貯めるだけではなく、お金をいつ・どれくらい使うか、「出口」を決めておくことが必要です。
並行して、資産の棚卸しも行います。受け取る公的年金・民間保険(個人年金保険・貯蓄型保険)の見込額や、これまでに運用してきた金融商品なども洗い出し、老後に使えるお金を把握します。
すでに手元にあるお金も、これからもらえるお金も、その「出口」を具体的に考えながら置き場所を決めることが重要です。たとえば、「10年以上使う予定のないお金」はNISA口座などで運用するのがいいでしょう。反対に、車の買い替えや住宅修繕、日々の生活費の補填などで近い将来に使う予定のお金は運用に向きません。もしそのお金が必要になったタイミングで相場が下落していれば、資産を大きく減らした状態で取り崩さざるをえないからです。「アセットロケーション(お金の置き場所)」によって、最終的な手取りは大きく変わってしまいます。
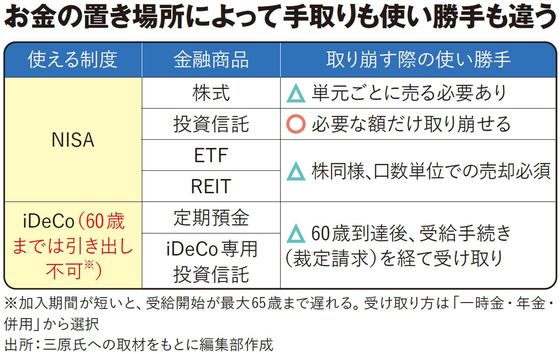

定年後も働き続けて所得税がかかる見込みであれば、NISAよりiDeCo(個人型確定拠出年金)を優先する手もあります。イデコで選べる運用商品の中で、あえて「定期預金」を選択すれば、リスクを避けつつ、掛金の全額所得控除という税制メリットを受けることができます。受け取りまであと数年しかない方におすすめの方法です。
お金の置き場所は、「取り崩しやすさ(流動性)」も考慮しましょう。たとえば、個別株は基本的に100株単位での売却が必要です。一方で投資信託は必要な金額だけを指定して売却し、残りは運用を続けることができます。シニアにとっては比較的使い勝手のいい置き場所だと言えるでしょう。
老後資金がどんなにあっても、残高が減っていくのを見ると不安になるものです。なるべく取り崩しを遅らせたいなら、高配当の株式・ETF・REITなどをNISA口座で運用し、売却せずに保有したまま、配当や分配金だけを生活費に充てる、という方法もあります。
※本稿は、雑誌『プレジデント』(2026年8月14日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント