マイページ








× 保険と貯金があればなんとかなる
○ 想定される出費を見積もり、別枠で備える
医療と介護への備えは「平均値」を参考にする
「ひとりだから、とりあえず医療保険に入っておけば、あとは何とかなるだろう」という油断は禁物です。保険でカバーしきれない突然の出費や、想定外の費用が発生するライフイベントにも備えておかなければいけません。細かいものを挙げれば、慶弔費や家電・家具の購入費もここに含まれます。
とはいえ、「いくらあれば確実に足りるのか」を予想するのは不可能です。とくに医療と介護に関しては個人差が大きく、いつ、いくらかかることになるのか誰にもわかりません。そこで、公的な統計データの平均値を参考に準備しておくのが一つの方法です。
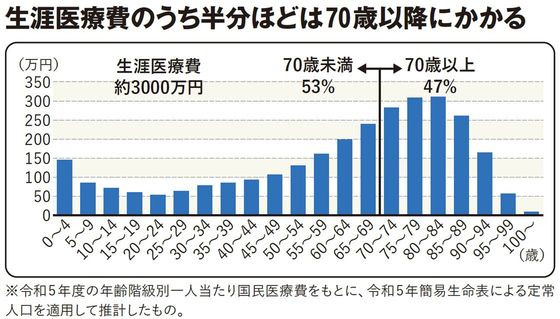
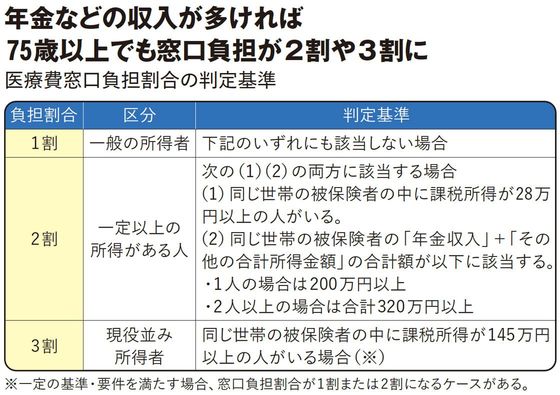
厚生労働省の「生涯医療費の推計(令和5年度)」によると、生涯にかかる医療費はおよそ3000万円で、そのうち約半分は70歳以降にかかります。平均寿命が長い分、女性のほうが100万円ほど多くかかる傾向にあるようです。窓口で支払う自己負担額は1〜3割に抑えられますが、それでも決して軽視できない金額です。

次に介護費用。生命保険文化センターの「生命保険に関する全国実態調査(令和6年度)」によると、住宅リフォームや介護用ベッドの購入といった一時的な費用の平均は約47万円、月々の介護費用の平均は9万円です。介護期間の平均である4年7カ月を掛けると、総額で約542万円かかる計算になります。これを参考に、一人あたり約500万〜600万円を目安として準備するといいでしょう。もし、将来的に介護付きの高齢者施設に入りたいと考えるなら、希望する施設タイプにおける費用を調べて試算しておきましょう。
ほかにシニア世代の大きな出費の代表例といえば、持ち家のリフォームです。以前私がお会いした相談者さんは、退職金で住宅ローンを繰り上げ返済したものの、その直後に数百万円の自宅リフォームを決意し、「リフォームローンを組んだ」とおっしゃっていました。家計の負担を軽くするために繰り上げ返済をしたはずなのに、これでは本末転倒です。
リフォームに関しては、大きなお金を準備する前に、本当にその価値があるのかどうかを慎重に考える必要があります。将来の介護を見据えて元気なうちから自宅のバリアフリー化をする方もいますが、おひとりさまが要介護状態になったとき、その自宅を終のすみかにできるとは限りません。また、要介護・要支援認定を受ければ「居宅介護住宅改修費」として上限20万円の改修費用が支給され、介護保険1割負担の人なら最大2万円の負担で済む制度があります。自己資金で大がかりなリフォームをする前に、まずはこうした公的介護保険の制度を活用することも検討してください。
さらに、親の介護や葬儀で自分の大切な貯金を大きく取り崩してしまう人もいますが、基本的には、「親の最期にかかる費用は親のお金でまかなう」のが大原則です。それがどうしても難しいことがわかっている場合は、自分自身のキャッシュフロー表にあらかじめ親への援助分も組み込んでおきましょう。「いくら出さなければいけないか」ではなく、あなた自身の老後破綻を避けるために「いくらまでなら出せそうか」という視点で考えることが大切です。
※本稿は、雑誌『プレジデント』(2026年8月14日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント