マイページ






シニアにとっての正解は「ひたすら貯める」ではない
老後資金はいくらあれば安心なのか――この問いに決まった答えはありませんし、悩みは尽きません。生命保険文化センターの調査によれば、配偶者の有無にかかわらず、3割以上の人が老後の経済的備えについて「非常に不安である」と答えています(下図)。


合同会社エミタメ代表、AFP。「ブレ定年専門FP」として、主に定年後の生活設計を専門に活動を行う。著書に『書けば貯まる!今から始める自分にピッタリな老後のお金の作り方』など。

一方、夫婦世帯に比べて、おひとりさまのほうが楽観的に考えている傾向も読み取れます。老後も「大丈夫」「たぶん大丈夫」と答えた人の割合は、夫婦世帯では約24%であるのに対し、単身世帯では約35%に上りました。たぶん大丈夫だろうと考えている人の中には、「高齢者のひとり暮らしにはそれほどお金はかからない」「持ち家があるから安心」と思っている人が多いかもしれません。しかし、長年にわたって定年前後の方々から家計相談を受けている私の立場からすると、“何とかなるだろう”という思い込みは危険です。「思ったよりも年金が少なくて貯金を減らしてしまった」、あるいは「貯蓄が尽きることが怖くてお金を使えない」という声は後を絶ちません。老後の家計のシミュレーションを怠ると、いざ退職して時間ができたとき、楽しみにしていた旅行や趣味への出費をあきらめることになりかねないのです。
大切なのは、ひたすらお金を貯めることではありません。自分の場合は、いつまでに、いくら必要なのか。そのためにはどこでいつまで働き、もらったお金はどこに置いておくのか。これらを総合的に検討する必要があります。
老後マネープランの「正解」は人それぞれです。ただし、多くの人が陥りやすい落とし穴はある程度共通しています。たとえば、退職金や年金の受け取り方一つとっても、目先の税金だけに気をとられていると、将来の社会保険料や医療・介護の自己負担への影響を見落としてしまいがちです。次のページから、5つの代表的な落とし穴とその回避策を紹介します。
×ひとりなら生活費も半分で済む
○固定費はひとりでも半額にならない
遺族年金があっても世帯年収は大きく減る
離婚や死別によってひとりになった人が注意するべき落とし穴の一つは、「自分ひとりだけなら生活費はそれほどかからないはず」という思い込みです。人数が半分になれば、スマホ代や外食に使うお金は半分に減らせるかもしれませんが、生活費全体で見ると、そう単純ではありません。
一般的に、単身世帯の生活費は夫婦世帯の場合の「約6〜7割程度」と思っておけばよいでしょう。総務省による家計調査(令和7年)を見ても、高齢夫婦世帯の平均生活費が月26万4000円であるのに対し、単身世帯は14万9000円。夫婦世帯の約6割となっています。住居費や水道・電気の基本料金、通信費などの「固定費」は、家族の人数が減ってもそれほど安くはなりません。また、ひとり分の食事をつくるために買う食材は割高になりがち。食費などの変動費も半分にはならないことがほとんどです。
さらに、定年後の生活で見落としがちなのは、税金や社会保険料の支払いです。持ち家や車を所有している場合、固定資産税や自動車税は毎年かかります。これらは世帯人数がひとりになったからといって半額になるわけではありません。
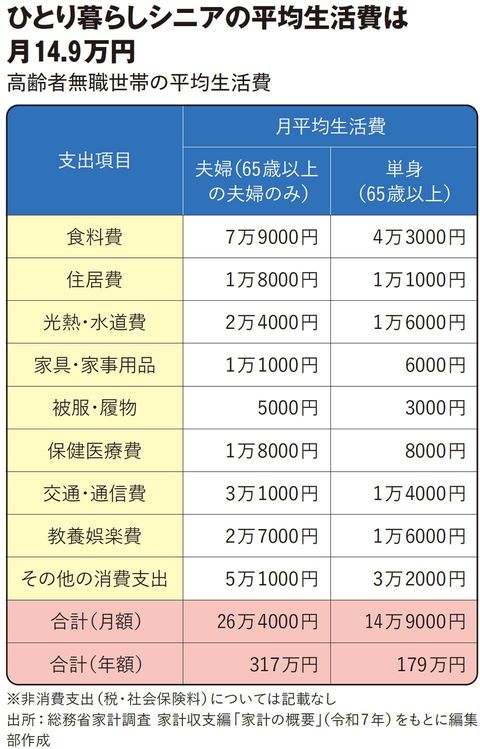
固定費の見直しは今すぐに始められる
夫婦のどちらかが亡くなった場合にどのようにライフプランを見直すべきかは、いままでどちらが家計を支えていたかによって変わります。亡くなった配偶者によって生計を維持されていた人の場合は、一定の要件を満たすと「遺族年金(遺族基礎年金や遺族厚生年金)」を受け取れます。しかし、夫婦二人でそれぞれの年金を受け取る場合と比べると、遺族年金を含めても世帯収入が大きく減少してしまうケースがほとんどです。配偶者に先立たれた場合、「生活費は7割程度残るにもかかわらず、収入はそれ以上に減ってしまう可能性がある」という現実を認識しなければなりません。
ひとりで暮らす将来に向けて備えるためにも、まず現在の家計をしっかりと把握することが重要です。支出は、日々の生活のために必要な「生活費」と、旅行や家電の買い替えなどの「特別費」に分けて整理するとよいでしょう。そのうえで、生活費を固定費と変動費に分けて内訳を確認します。
現状が把握できたら、ひとり分の生活費を夫婦の7割と仮定し、収入を自分ひとりになった場合の見込み額に置き換えて、毎年の収支と資産残高を示す「キャッシュフロー表」をつくってみてください。生活費は年金や給与など毎月の収入でまかない、特別費は退職金や預貯金から出すのが基本です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント