マイページ








海外の富裕層は「資産10億円」が最低ライン
「1億円程度の資産では富裕層とはいえません」
こう言うと驚かれる方も多いでしょう。世界の基準で言えば、プライベートバンクと付き合えるレベル(おおむね10億円以上の金融資産)がなければ、本当の意味での富裕層とはいえません。税金と社会保険料が上昇し続ける中でも富を増やせる人は、「稼ぐ力」以上に「税の仕組み」を味方につけていることが多いです。
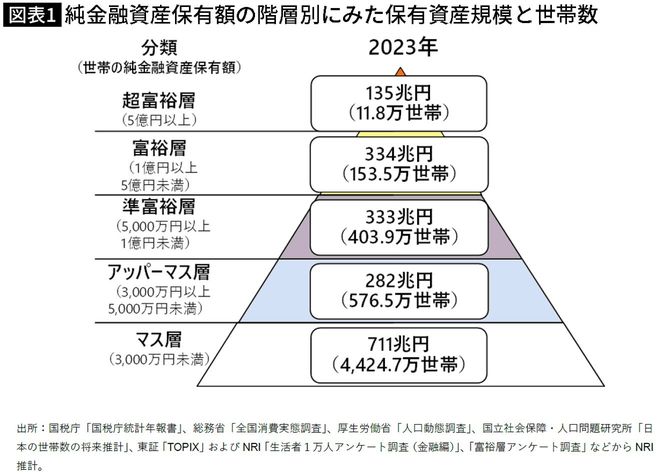
まず、日本の富裕層と世界の富裕層では、保有する金融資産のケタが一つ違います。野村総合研究所が示している図でいえば「超富裕層」以上が、世界標準の富裕層に相当します。なお、NRIの分類はあくまで金融資産のみを基準にしており、不動産などの実物資産は含まれていない点も覚えておくとよいでしょう。
第1回〈現金は1円も減らないのに「赤字」で68万円が還付…年収1200万円の会社員がワンルーム1室でやっている節税〉では、高年収の会社員が国内不動産の大家さん業からスタートする理由として、「減価償却費×損益通算」という強力な節税の仕組みを解説しました。では、次のステップとして海外不動産に目を向けた場合はどうなるでしょうか。
なぜ? ハリポタ翻訳者が「36億円」の申告漏れ
かなり以前の事例になりますが、人気小説『ハリー・ポッター』シリーズの日本語版翻訳者が、2007年に東京国税局から翻訳料など約36億円の申告漏れを指摘され、7億円超の追徴課税を受けたことがあります。居住先のスイスできちんと納税していたにもかかわらずです。一体なぜでしょうか。
海外不動産には、国内物件とは次元の異なる「落とし穴」が存在します。知らないまま購入すると、数百万円単位の損失が現実に起きます。今回はその3つを、税務の専門家の視点からお伝えします。
本人はスイスに居住しているつもりでいましたが、日本での活動状況や滞在実態などを総合的に判断した結果、日本居住者と認定されたものです。その後、日本とスイスの税務当局の間で「相互協議」と呼ばれる国際的な話し合いが行われました。
この事例が示すように、税務上の居住地は本人の認識や意図とは無関係に、家族の居住状況・滞在日数・生活の本拠といった客観的な事実を総合的に判断して決定されます。
国際税務においては、国内法に加えて租税条約などの国際法が適用されるうえ、条文の解釈だけでは対応しきれない場面も少なくありません。長年にわたって積み重ねられた実務慣行や解釈実務を熟知した専門家への相談が、海外資産保有や国際的な活動を行う方には不可欠といえます。

海外不動産は“おいしい”節税対策
落とし穴① 2020年税制改正――「損益通算の封鎖」
ドル建て資産での分散、インフレ対策、円安ヘッジ――海外不動産には確かな魅力があります。実際、私が関与する起業家富裕層の多くは、アメリカ(ハワイ・本土)、オーストラリア、東南アジアなどに物件を所有しています。かつては、海外の中古不動産でも国内物件と同様に、多額の減価償却費を計上して給与所得と損益通算する節税手法が使われていました。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます