マイページ







Part 1 実質金利がマイナスであるかぎり円の価値は下がり続ける
輸出企業は潤っても一般家計は苦しいまま
この5年で、円の価値は大きく下がりました。2021年には1ドル=110円前後。それが22年以降、米国が急速に利上げを進める一方で、日銀が大規模な金融緩和を続けたこともあり、為替相場は一気に円安方向に動きました。24年にはドル円が一時160円台をつけ、25年11月現在も150円台前半で推移しています。構造的な円安が定着していると見ています。
1992年、上智大学卒業後、日本銀行入行。2000年同行ニューヨーク事務所で米国金融市場の調査分析を担当。03年JPモルガン・チェース銀行チーフFXストラテジストとして入社。23年、ふくおかフィナンシャルグループチーフストラテジスト就任。著書に『弱い日本の強い円』(日経プレミアシリーズ)など。

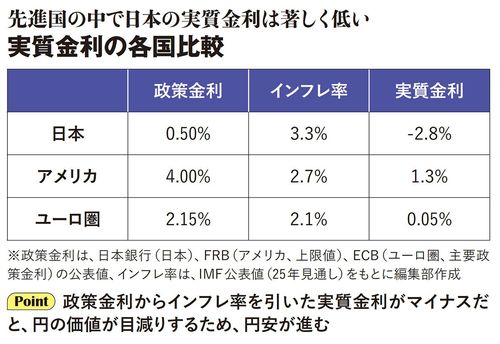
円が弱くなっている最大の理由は、実質金利(名目金利からインフレ率を差し引いたもの)がマイナスの状態にあることです。名目金利を大きく上げるか、インフレ率を下げるか、どちらかでしか改善できませんが、どちらも現実的には難しいでしょう。
名目金利を上げる場合、政策金利を引き上げることになりますが、金利を上げれば、国債の利払い負担が増えます。国と地方を合わせた債務残高はGDPの2倍を超えており、長期金利が上昇、高止まりすれば、今後数兆円規模で利払い負担が増加します。こうなると、これまでのように財政支出を容易に行えなくなるため、政府は日銀の利上げに抵抗してくることが考えられます。日銀としても、米国経済の不透明感が払拭されないと、利上げに踏み切れない状態が続いています。
一方で、インフレ率を下げるのも容易ではありません。物価上昇の背景には、人手不足という構造的な要因があるからです。現在は「人が足りない」というよりも「働く時間が減っている」ことが問題です。雇用者数は過去最高を更新していますが、国民全体の総労働時間は1990年と比べて約14%減っています。背景には、残業規制の強化や非正規雇用の増加があります。供給される労働量が減れば、企業は労働力確保のために、賃上げを進めざるをえません。賃金が上がれば、企業はコスト上昇分を製品価格に転嫁します。
結果として、当面は実質金利のマイナスは固定化されます。先進国でここまで実質金利が大幅にマイナスの国はありません。普通の先進国では実質金利が大きくマイナスになると、通貨の信認を保つために金利を引き上げるのですが、日本ではそれをしようとしない。まるで、貨幣価値の毀損が止まらない新興国通貨のような状態です。
これでは輸出企業は潤っても、一般家計は楽になりません。私は、いまの日本が「いろいろなもののために通貨価値を犠牲にしているのではないか」と考えています。
Part 2 ドル円相場だけで為替を判断してはいけない
長期的に見れば米ドルも弱含む可能性
多くの人は、為替というとドル円相場を思い浮かべるのではないでしょうか。円高か円安かを、ドルとの関係だけで判断してしまいがちです。しかし、実際の為替市場はもっと複雑です。
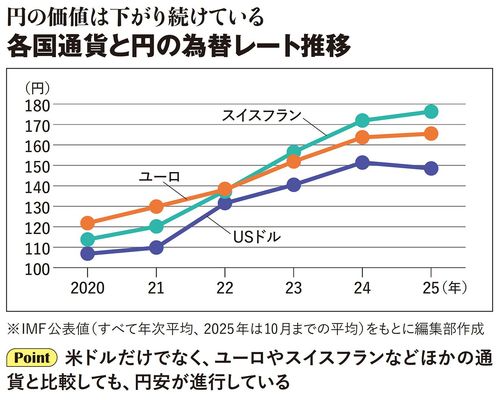
現に、ここ数年の為替を見ても、円はユーロやスイスフランなど主要通貨のほとんどに対して下落しています。2020年には1ユーロ=120円前後、1スイスフラン=110円台でしたが、25年現在はそれぞれ180円前後/190円台と、5年間でおよそ5〜7割も下落しました。
つまり、円安はドルとの関係だけで起きているわけではなく、主要通貨全体に対して進行しているのです。日本円は、他の先進国通貨と比べても弱く、その傾向は長期化しています。
円安の背景には、大幅なマイナスの実質金利のほかに資金の流れがあります。日本企業による対外直接投資は、過去最高水準に達しています。製造拠点や研究開発拠点を海外に設け、現地での雇用や生産を拡大する動きが広がっているのです。日本企業が海外に投資する際には、対象国の通貨(外貨)を調達するために保有する円を売ることになります。一方で、日本に入ってくる対内直接投資は、先進国の中でも極端に少ない水準です。日本は海外に投資する力は強いのに、海外から投資を呼び込む力が弱いのです。結果として資金の流れが一方向になり、円売り圧力が続いているというわけです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント