マイページ





Part 1 積み立て開始時点から所得控除で必ずメリットがある
iDeCoの還付金をNISAに回そう
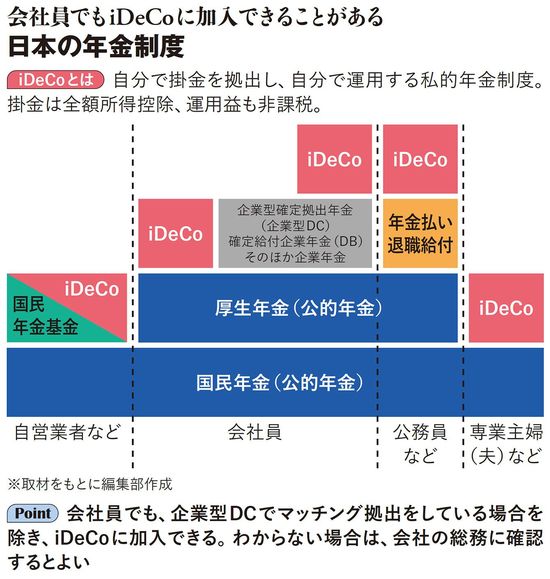
個人型確定拠出年金iDeCo(イデコ)は、老後資金を準備しながら節税ができる制度です。掛金が全額「所得控除」となって課税所得が減ります。たとえば年収700万円の会社員が月2万〜3万円を積み立てると、年間でおよそ8万円前後の節税になります。15年間続けると、合計で100万円を超える税金が戻ってくる計算です。
「職場に企業型DC(企業型確定拠出年金)があるから、自分はiDeCoを使えない」と思い込んでいる人がいますが、マッチング拠出を行っていない限り、企業型DCとiDeCoは併用できます。自分が何に加入しているか不明確な場合は、会社の総務や人事に確認するのが確実です。
鬼塚FP事務所代表。大学卒業後、ゆうせい事業庁に入り、ゆうちょとカンポの営業職に従事。女性向けマネー講座を主催するFP事務所に転職。2015年に独立。ユーチューブチャンネル「小学生にも分かる投資の授業」は登録者13万人超。著書に『50歳ですが、いまさらNISA始めてもいいですか?』(フォレスト出版)など。

節税効果の仕組みはシンプルです。掛金を支払うと、年末調整や確定申告の際に所得税と住民税が減り、運用中の利益も全額非課税です。受取時には「退職所得控除」や「公的年金等控除」が適用され、一定額まで税金がかかりません。積み立て・運用・受け取りのすべての段階で税制上の優遇を受けられます。NISAは利益が出ないと節税になりませんが、iDeCoは積立時点から所得控除が利きます。
所得の高い人ほど効果が大きいのもポイントです。課税所得が高いほど税率が上がるため、同じ月2万円の積み立てでも、年収800万円の人は年間10万円前後の節税になるケースがあります。逆に、年収が100万円台の層では税負担そのものが少ないため、節税メリットは小さくなります。
節税効果を最大限に生かす方法として、私は「ハイブリッド積立戦略」を提案しています。iDeCoで節税し、還付金を翌年のNISAに回すのです。制度を組み合わせることで、国の優遇を二重に利用できるアイデアです。
NISAはいつでも解約可能ですが、iDeCoは原則60歳まで引き出せません。そのため、半ば強制的に老後資金を貯めることができます。月5000円でも、まずは始めてみることが大切です。
Part 2 受取時期が近づいたら債券の比率を高くする
信託報酬が0.1%高いと30年後に10万円以上の損
iDeCoの口座は証券会社で開設しますが、制度全体を運営しているのは「国民年金基金連合会」です。加入資格の確認や記録の管理など、根幹業務を担っているのがこの組織です。それに対して金融機関(証券会社や銀行など)は「運営管理機関」と呼ばれ、加入の申し込みを受け付け、運用商品のラインアップの選定、加入者への情報提供を行っています。
つまり、どの証券会社を選ぶかによって、利用できる商品や手数料体系が異なります。投資信託の品ぞろえが乏しい会社で始めてしまうと、不利を引きずることになります。途中で変更もできますが、いったん資産をすべて売却し、移管先で買い直す必要があり、数週間の運用空白期間が生じます。最初から自分にとってベストな運営管理機関を選ぶに越したことはありません。
私のおすすめは、SBI証券か松井証券です。理由はネット証券の中でこの2社だけが「eMAXIS Slim」シリーズのラインアップが充実しているからです。eMAXIS Slimは信託報酬の水準を業界最低レベルに保ち続けており、純資産残高が増えるほど信託報酬率が下がる「受益者還元型」の仕組みを採用しています。投資家にとって極めてコスト効率が高い商品群と言えます。
iDeCoは長期で運用する制度なので、信託報酬の差がそのまま成績の差になります。たとえば信託報酬が0.1%違うだけで、30年運用を継続すれば10万円単位の差がついてしまいます。どの証券会社を選ぶかは、最終的な運用成績を左右する「入り口選び」でもあるのです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント