マイページ








Part 1 積み立てながら取り崩す「じぶん年金戦略」を目指す
55歳からでも老後資金はまかなえる
老後の資金計画を立てるときに、まず考えたいのは「目標額」ですが、実際には「いくら必要か考えたことがない」という方が非常に多いです。私が相談を受けるときは、まず「老後の生活費を試算してみましょう」とお伝えします。現役時代と同じ生活水準を維持したいと考える人が多いので、家計の支出から子どもの教育費などを除いて計算すると、必要な生活費はおおむね今と大差ありません。
その金額に基づき、年間の支出と退職からの生活年数を見積もり、そこから受け取れる年金額を差し引きます。すると多くの方が「年金だけでは月5万円ほど足りない」という結果になります。これを30年間補うと、約2000万円の不足。金融庁が示した「老後2000万円問題」は、妥当な水準なのでしょう。
この不足分を埋めるために「投資」を活用しますが、非課税で運用できるNISAを使わない手はありません。
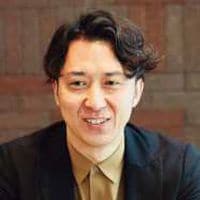
鬼塚FP事務所代表。大学卒業後、ゆうせい事業庁に入り、ゆうちょとカンポの営業職に従事。女性向けマネー講座を主催するFP事務所に転職。2015年に独立。ユーチューブチャンネル「小学生にも分かる投資の授業」は登録者13万人超。著書に『50歳ですが、いまさらNISA始めてもいいですか?』(フォレスト出版)など。

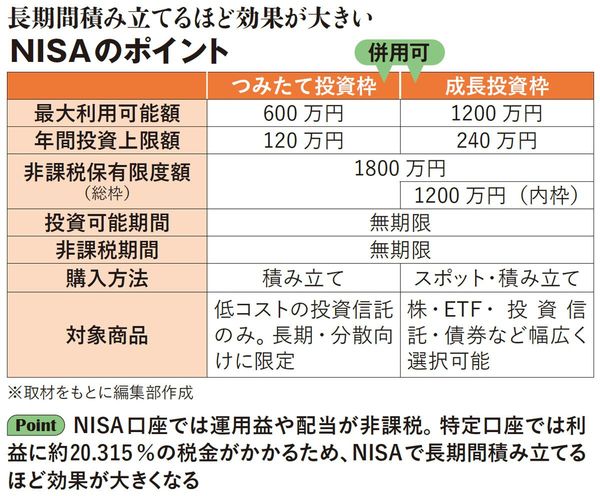
NISAでは運用益や配当が非課税になり、効率的に資産を増やせます。特定口座では利益に約20.315%の税金がかかるため、同じ成果でも手取りに大きな差が出ます。
NISAの枠は年間360万円(つみたて投資枠120万円+成長投資枠240万円)。非課税期間は無期限なので、じっくりと積み立てていくほど効果が高まります。というのも、積み立てた元本だけでなく、そこから生まれた利益にも利息がつく複利の力が働くためです。たとえば2025年のように株価が力強く伸びた年が続けば、実際に5年でおよそ2倍、10年で4倍になるケースもあります。
仮に55歳から65歳までの10年間、毎月5万円を積み立てた場合、年利6%で運用できれば65歳時点でおよそ800万円になります。ここから毎月5万円を取り崩しながら運用を続けると、およそ30年間、資金を維持できます。つまり「積み立てながら取り崩す」という、長期安定型の設計が可能になるのです。私はこれを「じぶん年金戦略」と呼んでいます。年金のように、毎月自動的に一定額を受け取れる仕組みを自分でつくるわけです。
この方法の最大の利点は、感情に左右されないことです。相場が上がっても下がっても、積み立てと売却を淡々と続けるだけで、生活資金を確保できます。投資を継続しながら老後資金を安定的に受け取る仕組みが、現実的な「守りの資産形成」だと考えています。
Part 2 国内株式、外国株式、国内債券、外国債券の4資産分散投資をする
「定期売却」可能な楽天証券を選ぼう
NISAを始めるとき、まず決めるのは「どの金融機関で口座を開くか」です。選択肢としては証券会社、銀行、生命保険会社(信託銀行経由)などがありますが、私がおすすめするのは証券会社、それもネット証券です。
最大の理由は、営業がないから。店舗のある窓口型の証券会社や銀行に行くと、商品をすすめられることがあります。しかも、担当者が転勤で代わるたびに前任者の商品を否定され、新しい商品に買い替えるよう、提案されることもあります。その点、ネット証券なら勧誘がなく、夜や休日でも操作でき、解約もワンクリック。人が介在しないことで、惑わされたり、感情に流されたりせず、冷静に投資を行えます。
ネット証券は手数料が安く、積立投資の自由度が高いのも特長。たとえば「ボーナス月だけ増額」といった設定が容易にできます。最近は「クレカ積立」も広がっています。クレジットカード決済で投資信託を購入できるもので、ポイントが還元されるので、実質的にコストを抑えられます。窓口型の証券会社では扱っていない仕組みです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント