マイページ







生活防衛資金や数年内に使うお金は、銀行に預けたままでいいのか。FPの浦上登さんは「現在は1万円から買える個人向け国債が有力だ。金利は大手銀行の定期預金の2倍以上で、発行から1年経てば途中で換金しても元本は減らない」という――。
「安全な置き場所」の常識が変わった
日本の金利が、着実に上がり始めている。
ほんの数年前まで、銀行にお金を預けても利息はほとんど付かなかった。それが今では、大手銀行の5年定期が年1%、高金利をうたうネット銀行では年2%前後の商品も見られる。「預けても増えない」時代は、終わりつつある。
投資はしないが貯蓄を少しでも増やしたい人はもちろん、積極的に投資をしていきたい人にとっても、この変化は見逃せない。株式や投資信託でリスクを取る一方で、「値下がりさせたくないお金」をどこに置くかは、資産全体の成績を大きく左右するからだ。生活防衛資金、数年内に使う予定のあるお金、ポートフォリオの守りの部分――そうした資金の置き場所として、いま最も有力な候補が個人向け国債である。
大手銀行はもちろん、金利の高いネット銀行の定期預金と比べても、個人向け国債のほうが有利なケースが多い。
国債とは「国にお金を貸す」商品
銀行預金は、私たちが銀行にお金を預け、銀行から利息を受け取る仕組みだ。
これに対して国債は、国が発行する借用証書のようなものである。国債を買うことは、国にお金を貸すこと。その代わり半年ごとに利息を受け取り、満期になれば元本が戻ってくる。
個人が買いやすいように設計された「個人向け国債」には、次の3種類がある。
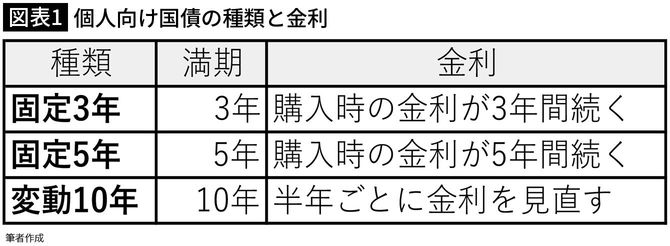

いずれも1万円から1万円単位で購入でき、購入手数料は原則としてかからない。投資信託のような信託報酬もない。利息は半年ごとに現金で支払われ、自動的に元本に組み入れられるわけではないため、基本的には単利の商品と考えればよい。