マイページ

NISAで買えるようになる可能性も
現在、個人向け国債をNISAで直接買うことはできない。ただし政府は、個人向け国債をNISAの対象に加えることなど、税制優遇の拡大を検討している。
まだ実施が決まったわけではない。しかし将来、利息が非課税になれば、個人向け国債の魅力はさらに高まることになる。
為替リスクがある米国債という選択肢
さらに高い金利を求めるなら、米国債という選択肢もある。
米国のストリップス債は、額面より安く購入し、満期に額面金額を受け取る商品だ。途中の利息は支払われず、購入価格と満期金額との差が利益になる。2026年9月初めの例では、残存約3年で年4.2%程度、約5年で年4.4%程度の米ドル建て利回りがあった。
仮に額面100ドルの債券価格が80ドル、為替が1ドル160円なら、購入価格は約1万2800円になる。額面100ドル単位で購入する場合、追加購入もその時点の債券価格と為替相場に応じた金額になる。満期まで持てば、(円ではなく)米ドルでは額面どおり100ドルを受け取れる。
ただし、購入時より円高になれば、円に換えたときに目減りする可能性がある。日本円で使う予定のお金を安全に置くなら日本国債、為替リスクを取れるお金や将来ドルで使うお金なら米国債、という使い分けが基本である。
まずは「100万円」で比べてみる
銀行預金には、分かりやすさと、すぐに使える便利さがある。その価値は否定できない。
しかし、1年以上使う予定のないお金まで、いつもの銀行の低い金利で預け続ける必要はない。
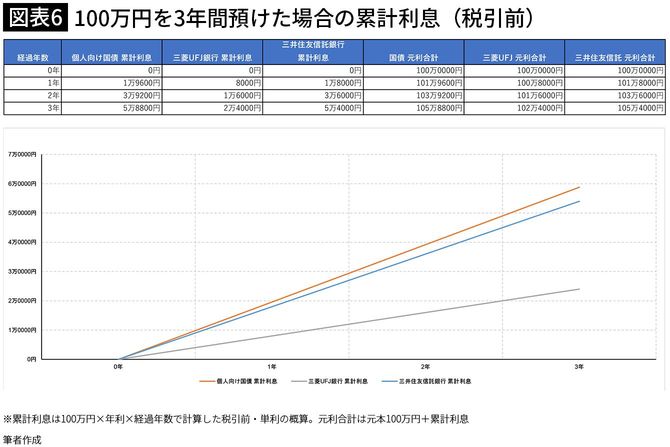
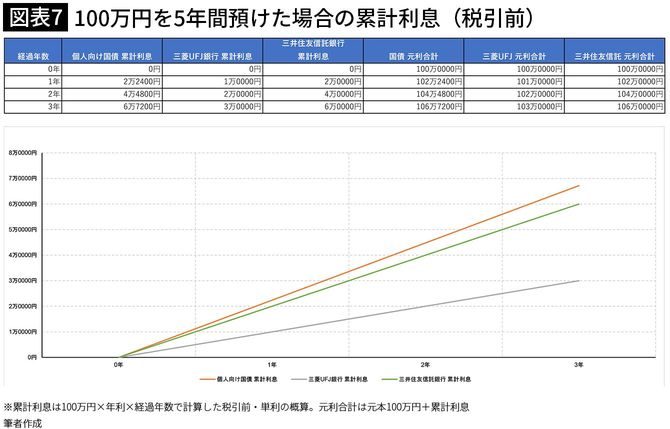
まずは100万円を預けたら利息がいくら付くのか、同じ期間の定期預金と個人向け国債を並べて比べてみてほしい。安全性、金利、購入条件――この3つを一緒に見れば、2026年9月現在、個人向け国債が有力な選択肢であることが分かるはずだ。

検索時にプレジデントオンラインに関連する記事が表示されます