マイページ

安全性は、銀行預金より一段上
銀行預金も安全性の高い商品だが、銀行が絶対に破綻しないとは限らない。
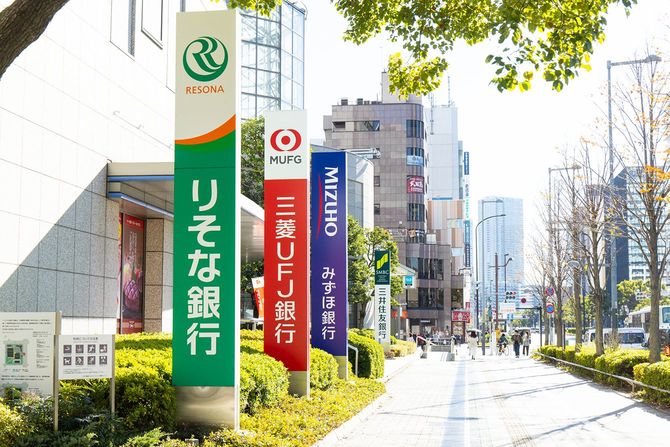

万一の場合、普通預金や定期預金は、1つの銀行につき預金者1人当たり「元本1000万円と破綻日までの利息」が預金保険制度で保護される。例えば100万円の預金なら保護範囲に収まるが、実際に破綻が起きれば、残高の確認などに時間や手続きが必要になる可能性はある。
ここで注目したいのは、その預金保険制度が法律に基づく公的な制度であり、最終的には政府の信用に支えられているという点だ。つまり銀行預金は「銀行に預け、公的制度に守ってもらう商品」。一方の国債は「初めから国に直接貸し、国が元本と利息を支払う商品」である。守ってもらう相手に、直接貸している――そう考えると違いが分かりやすい。
日本政府が支払い不能になる可能性も理論上はゼロではない。それでも、一般の銀行と日本政府を比べれば、通常は日本政府のほうが高い信用力を持つと考えられる。安全性を最優先する資金にとって、これは小さくない差である。
金利は大手銀行の2倍以上
2026年9月募集分の個人向け国債は、固定3年が年1.96%、固定5年が年2.24%、変動10年が初回年1.95%である。
これに対して、三菱UFJ銀行と三井住友銀行の定期預金は、3年物が年0.80%、5年物が年1.00%だ。
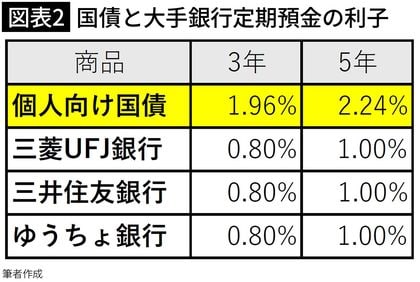
いずれも税金を引く前の年利である。
この差は、金額にするとはっきりする。100万円を5年間預けると、個人向け国債・固定5年の利息は税引前で合計11万2000円、税引後で約8万9200円。一方、年1%の5年定期なら、税引前で約5万円、税引後で約3万9800円である。100万円でも、5年間で手取りに約4万9400円の差が出る。
同じように元本の安全性を重視する商品でありながら、金利は2倍以上。“リスクを取らずに得られる差”としては、かなり大きい。