マイページ

「変動10年」なら金利上昇に連動
投資に関心がある人にとって、いちばん面白いのは変動10年かもしれない。
固定3年と固定5年は、購入時の金利が満期まで変わらない。買ったあとに世の中の金利が上がっても、受取金利はそのままである。
一方の変動10年は、半年ごとに金利が見直される。今後、日本の金利が上がれば、受け取る利息も増える可能性がある。しかも金利が下がった場合でも、受取金利が年0.05%を下回ることはない。
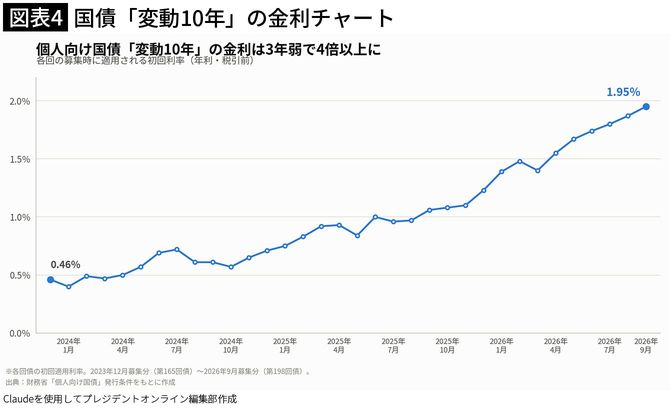

つまり、上がれば利息が増える、下がっても最低限は保証される、という設計だ。もちろん年0.05%では受け取れる利息はわずかである。しかし、元本割れを避けながら金利上昇に備えられる点が、変動10年の大きな特徴だ。「これからも金利は上がりそうだが、元本割れは避けたい」という人に向いている。
ただし、市場金利の上昇分がすべて反映されるわけではない。元本の安全性を確保しながら、将来の金利上昇の一部を受取利息に反映できる商品、と考えておくとよい。
途中で使いたくなっても元本は減らない
「貯金を10年も動かせないのは困る」と感じる人もいるだろう。しかし個人向け国債は、固定3年・固定5年・変動10年のいずれも、発行から1年たてば原則として中途換金できる。
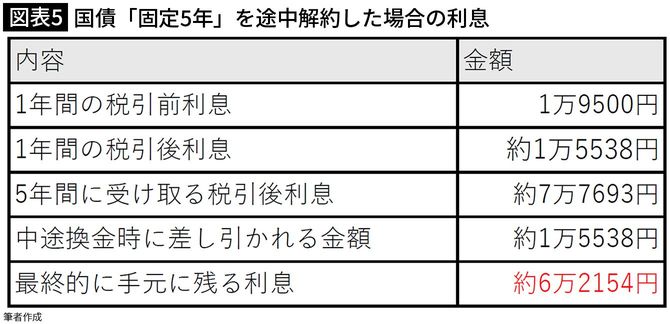
その際、元本が値下がりするわけではない。差し引かれるのは直前2回分、つまり約1年分の税引後利息に相当する額だけである。
100万円分の変動10年を5年目で中途換金した場合を計算してみよう。年1.95%の金利が続いたと仮定すると、5年間に受け取る税引後利息は合計約7万7700円。ここから約1年分の1万5500円が差し引かれるため、手元に残る利息は約6万2200円になる。
簡単にいえば、5年間保有して中途換金すると、約4年分の利息が残るイメージである。固定3年、固定5年の場合も同様に、中途換金時には約1年分の利息が差し引かれる。
途中で換金しても元本そのものは減らない――この点は、値動きのある債券ファンドなどとは決定的に違うところだ。