マイページ

高金利のネット銀行よりも有利
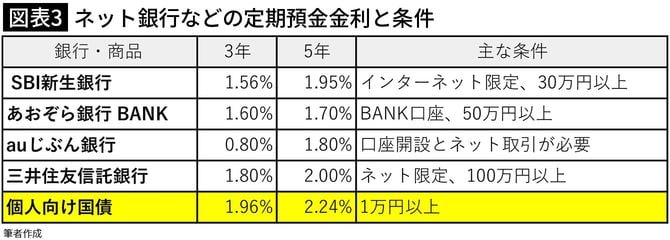
ネット銀行や信託銀行の中には、定期預金に大手銀行より高い金利を付けているところがある。
三井住友信託銀行の5年物は、100万円以上なら年2.00%とかなり高い。それでも個人向け国債・固定5年の年2.24%には届かない。
しかも、これらの高金利商品には条件が付くことが多い。新しく口座を開設する人限定、30万円・50万円・100万円といった最低預け入れ額、そして基本的にインターネット口座限定――。条件を満たせない人や、ネット操作が苦手な人には使いにくい。
個人向け国債は1万円から、そうした条件なしで買える。少額から始めたい人、口座をいくつも管理したくない人にとって、この差は意外に大きい。
銀行の利息は、広告で目にする「新規口座限定」「3カ月だけ特別金利」といった表示にも注意したい。表示されているのは年利なので、年2%でも、6カ月ものなら実際に受け取る利息は元本の1%、3カ月ものなら0.5%にすぎない(税引前)。表示された金利が5年間続くとは限らないため、特別金利の適用期間と、その後に適用される金利を必ず確認しておきたい。

税金は金利差がそのまま残る
銀行預金の利息も国債の利息も、原則として同じ20.315%が課税される。
税率が同じということは、金利の高さがそのまま税引後の手取りの差になるということだ。せっかくの金利差が、税金で目減りすることはない。
証券会社の口座がなくても買える
個人向け国債を買うために、必ずしも証券会社に口座を作る必要はない。
三菱UFJ銀行、三井住友銀行、みずほ銀行、ゆうちょ銀行のほか、多くの地方銀行や信用金庫でも購入できる。普段使っている銀行が取り扱っていれば、そこで国債用の口座を開設すればよい。
最初は本人確認や口座開設が必要なので、定期預金より少し手間がかかる。しかし、一度口座を作ってしまえば、インターネットで購入できる金融機関もある。
個人向け国債は毎月募集されるので、毎月1万円ずつ買うこともできる。ただし自動積立に対応していない金融機関もあるため、手間を減らすなら、お金がある程度たまったところで3カ月や半年に一度購入する方法が現実的だろう。