マイページ





金利が上がる中、お金はどこに置いておけばいいのか。金融教育家の上原千華子さんは「各銀行が展開する高金利キャンペーンには見落としがちな条件も隠れている。金利だけで比較せず、解約時のデメリットや安全性も考慮することが大切だ」という――。
「金利競争」の中で賢い選択は?
「1000万円預けると利息が約18万円」。そんな時代が本格的に始まりました。
日銀は、政策金利を1.0%から1.25%に引き上げると決め、利上げのペースも早まっています。
ここで気になるのが、定期預金や国債の利息です。金融機関では「業界最高水準」などと謳い、金利引き上げ競争が起きています。ネット銀行の中には定期預金で年2.2%、普通預金でも年1.0%を掲げた商品が出てきました。
約25年続いた超低金利時代が終わった今、資産を増やすために「一番高い金利を選べばいい」と考える人もいるでしょう。しかし、本当に金利だけで選んでよいのでしょうか。大切なお金をどこに置くべきか、利息の高さだけではない選び方を一緒に見ていきましょう。
同じ金額、年数でも利息は9万8800円違う
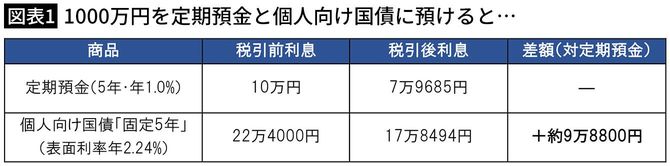
冒頭の「1000万円で利息が約18万円」というのは、2026年9月募集の個人向け国債「固定5年」の税引後利息のお話です。表面利率は年2.24%で税引前利息は22万4000円、税引後では17万8494円になります。
では、定期預金だとどうでしょうか。同じ5年満期・1000万円で比べると、大手銀行の定期預金金利は年1.0%程度。税引前利息は10万円、税引後では7万9685円です。
個人向け国債「固定5年」の税引後利息17万8494円と比べると、その差は約9万8800円。同じ1000万円を預けても、選ぶ商品によってこれだけの差が生まれるのです。
筆者作成