マイページ

金利ではなく「いつ使うか」で選ぶ
定期預金も個人向け国債も、条件次第で現金化はできます。ただし「いつ解約できるのか」「解約するといくら失うか」はそれぞれ異なります。日々使うお金や、急な病気・収入減に備える生活防衛資金は、最初から普通預金に置いておくのが鉄則です。
ここまで見てきて、「結局どちらがお得なの?」と思われるかもしれませんが、結論は一つです。金利の高さではなく「そのお金をいつ使うか」で選ぶのが正解です。
1年以内に使うかもしれないお金(生活費・医療費など)は、普通預金に置いておきましょう。定期預金なら中途解約で利息が減り、個人向け国債は発行後1年間そもそも換金できません。最優先事項は、すぐに使えることなのです。
使う時期が決まっているお金(教育費・住宅購入資金など)は、その時期に満期が来る定期預金が第一候補になります。3〜5年後まで使わないと決まっていれば、個人向け国債の固定3年・固定5年も選択肢です。購入時の金利が満期まで続くため、受取額を先に見通せる安心感があります。
お金の性格によって「正解」は変わる
10年以上など当面使う予定がないお金については、なるべく増やしておきたいところです。今後も金利上昇傾向にあると考える場合には、半年ごとに適用金利が見直される変動10年が向いています。
ただし、将来の金利が下がれば受取利息も減ります。なお、この期間であれば、値動きのある投資信託や株式などを組み合わせて、さらに増やす選択肢も視野に入ってきます。
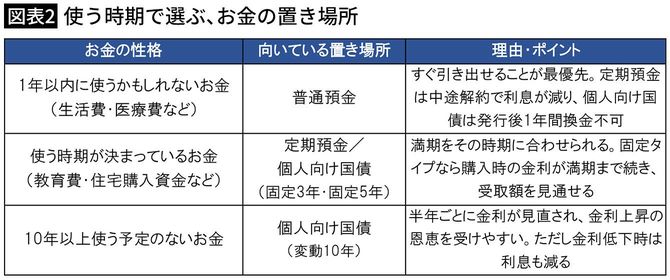

「どれが一番得か」を探しても、答えは出ません。大切なのは、手元にあるお金を、時期ごとに3つに色分けしてみることです。それだけで、金利上昇の恩恵を受けながら、必要なときに困らないお金の置き方ができるようになります。
まずは、通帳を見直すところから、始めてみませんか。
検索時にプレジデントオンラインに関連する記事が表示されます