マイページ








――まず、米国経済の見通しを教えてください。
40年以上経済を追ってきた私の目から見ても、見通しは極めて不確実だ。主な理由はズバリ、世界で最も重要な政策立案者である米国大統領の予測不可能性にある。トランプ関税は維持されるのか? 関税は各国との交渉戦術なのか? 現時点では読めない。
米国が(関税などで)誤った決定を下せば、金融市場は再びネガティブに反応する。そして、インフレ圧力が高まり、米連邦準備制度理事会(FRB)は政策金利を据え置く。米国の景気後退リスクが現実のものとなり、日本など、低成長国も道連れになる。
とはいえ、5月に発表された4月の米雇用統計など、直近の数字は驚くほど好調だった。トランプ大統領が相互関税を宣言した「解放の日」(4月2日)直後に多くのエコノミストを襲ったムードを考えると、現時点でのデータはそこまで弱いものではない。
だが、今後発表される5月のデータ次第で警戒感が強まるだろう。
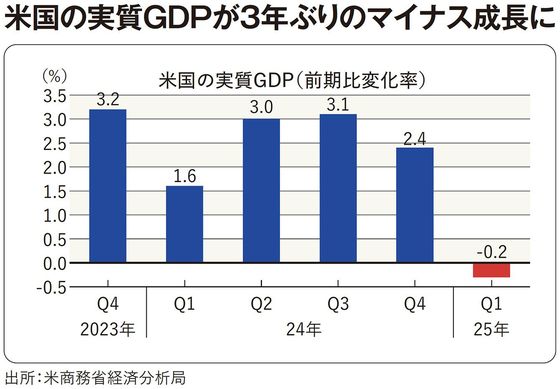
――今年第1四半期(1~3月)の米国の実質国内総生産(GDP)は年率で前期比0.3%減でした(改定値は0.2%減)。マイナス成長は22年以来です。
重要なのは、在庫の大幅減と、関税導入前の駆け込み輸入増がマイナス成長の主要因である点だ。内需の強さを示す国内最終消費支出は、第1四半期に予想を上回る伸びを示した。こうした変動しやすい要素の動き次第で第2四半期はプラス成長に戻る、とみる向きもある。妥当な予想だ。

――3月の米消費者物価指数(CPI)は、前年同月比で2.4%の上昇。4月は2.3%に下がりましたが、物価は高止まりしています。
これは(米国経済という)パズルの極めて重要な部分だ。インフレ率は、予想を上回る低下を示しているが、FRBの目標である2%を超えている。
さらなる懸念は、米ミシガン大学が毎月発表する5年先の長期予想インフレ率の高さだ。4%超という数字は30年以上見られなかった水準だ。これは新政権発足初期の異常な展開にすぎないのか、もっとリアルな何かなのか。この点を見極める必要がある。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント