マイページ







早ければ2015年から導入される国際会計基準(IFRS)と国内会計基準との共通化の流れを受け、11年3月期より新たに適用されるルールの一つが「資産除去債務」だ。
工場や店舗などの固定資産の中には、将来、売却する可能性があったり、契約期間の終了などで返還しなくてはならないものがある。いずれにせよ建物の除去や設置した設備の撤去など、原状回復を行う必要があり、相応の費用が発生する。
従来、それらの費用は、発生したときに費用処理するのが基本で、一度に大きな費用が生じると膨大な損失となった。景気低迷で撤退が多い年度などは、その費用が最終利益に大きな影響を与えることもあったのだ。そこで、それらの費用を資産除去債務としてあらかじめ計画的に準備し引き当てておく、というのが新しいルールである。
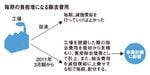
毎朝の負担増になる除去費用
しかし、単なる建物撤去費用だけにとどまらない。化学系の企業の工場売却などでは、土壌汚染を除去するため土地改良が必要になることがある。具体的にいうと、土地に浸み込んだダイオキシンなどの有害化学物質、それに汚染された地下水の回収・改善費用が発生する可能性がある。さらに建物に含まれたアスベストを除去する費用負担を強いられることもある。
そして、これらの費用を見積もり、資産除去債務として貸借対照表(B/S)に計上し、決算ごとに除去費用を従来の減価償却費に上乗せする形で配分していく。
どの程度の費用が発生するかは、基本的に法令や契約など、法律上の義務に基づいて判断することになるだろう。たとえば賃貸物件では、賃貸契約の満了時が費用発生の時期の一つの目安になろう。また、内装や空調など付帯設備の撤去費用については、設置を依頼する際にあらかじめ撤去費用についても見積もっておく方法が採られそうだ。最終的には、会計士がそれらの時期や金額の妥当性を精査することになる。
手持ち資金に余裕がなければ、最悪の場合、原状回復や有害物質の除去が困難になることもあるわけで、社会的責任の観点からいって、処分費用を計画的に手当てしておくのは企業経営の道理といえる。
しかし、ここで強調しておきたいのは、単なる会計基準の変更と受け止めるのではなく、経営目標についても考え直す必要があるということだ。
たとえば、付随費用を含めて1200万円で建物を取得した場合について考えてみよう。まず、従来の会計制度に則って建物の減価償却が必要になる。ここでは年間10%ずつ定額で減価償却していくものと仮定する。
営業利益を売上高で割った営業利益率は、大企業で5%程度が目安と思われる。その営業利益は売り上げから減価償却を含めた経費を差し引いたものである。つまり、初年度には新たに発生した減価償却費「1200万円÷10=120万円」の20倍に当たる2400万円の売り上げ増を確保しておかないと、営業利益5%は確保できない。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます