マイページ

減税を押し通した先のシナリオ
今回の減税による税収減は年間約4兆3000億円、先行する支援金は最大6000億円。合わせて約5兆円、2年間で約10兆円に上る。政府は特例国債に頼らず、租税特別措置や補助金、基金などの見直しによって財源を確保する方針だ。
しかし、そんなに都合よく、毎年5兆円もの財源が見つかるだろうか。
2024年度の法人税関係の税額控除は約2兆円。その約半分が賃上げ促進税制、残りの約半分が研究開発税制である。賃上げ促進税制は2026年度の税制改正で大企業向けが廃止され、見直しによる増収は既に別の政策の財源として見込まれている。税額控除以外にも租税特別措置はあるが、簡単に削れるものばかりではない。
無駄な補助金や税制優遇を廃止することには賛成だ。しかし、財源を捻出するために研究開発や設備投資を促す支援まで削れば、企業の投資意欲を損ないかねない。
そもそも、企業への課税を増やして家計に還元すれば国民が豊かになる、という発想には落とし穴がある。企業は人々が働き、投資し、GDPを構成する付加価値と賃金を生み出す源泉だ。日本の法人課税は、企業立地を争う多くのアジア諸国より重い。
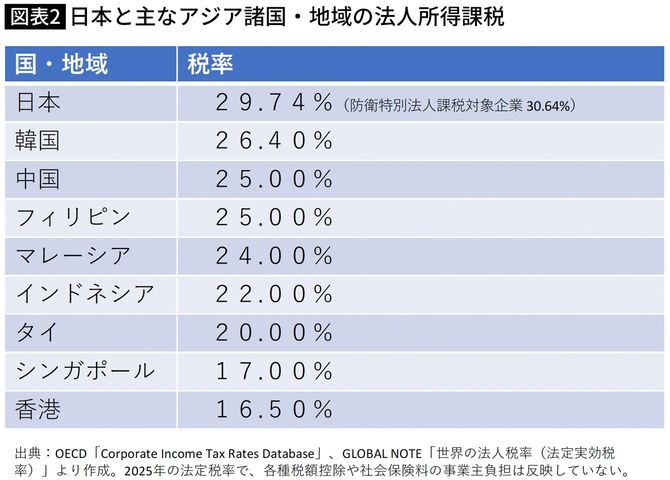

企業は投資先を世界中から選べる。さらに負担を高めれば、国内の設備投資や研究開発が減り、成長の機会を海外に奪われかねない。
企業から徴収した税金を家計に配っても、そのために国内の生産や賃金が伸びなくなれば、負担は結局、国民に戻ってくる。政府が財源を組み替える際には、削減した支出や税制優遇によって本来得られたはずの成長の機会を失う可能性も考えなければならない。
「国債頼み」が招く未来
高市首相は10月19日の国会答弁で「国債の発行を否定するものではない」と述べた。政府は減税財源を赤字国債に頼らないとの方針を維持しているが、予算全体で国債発行を増やす可能性は否定できない。では、国債に頼ればどうか。
借金で当面の財源を賄っても、国民全体の負担は消えない。財政への信認が揺らげば、長期金利が上がり、企業や家計の借入負担が増える。円安が進めば、輸入するエネルギーや食料品などの価格が上がり、せっかくの減税効果を打ち消しかねない。物価高対策が、かえって物価高を招く危険すらある。
基金の取り崩しなどで一時的な財源を見つけても、2029年度から本格導入する支援金には継続的な財源が必要だ。
政府は税金や国債で資金を調達し、国民に配ることはできる。しかし、集めたお金を配り直すだけで、日本全体の富が増えるわけではない。需要を一時的に支えることと、国民の「稼ぐ力」を高めることは別だ。国民の負担を広く軽減して国民全体を豊かにしようとする消費税減税の無理は、そこにある。
だからこそ、真に困窮する家計への支援は重点化し、国民全体の豊かさは生産性を高め、一人当たりの実質GDPを増やすことで実現しなければならない。