マイページ





高市政権が提出した減税案
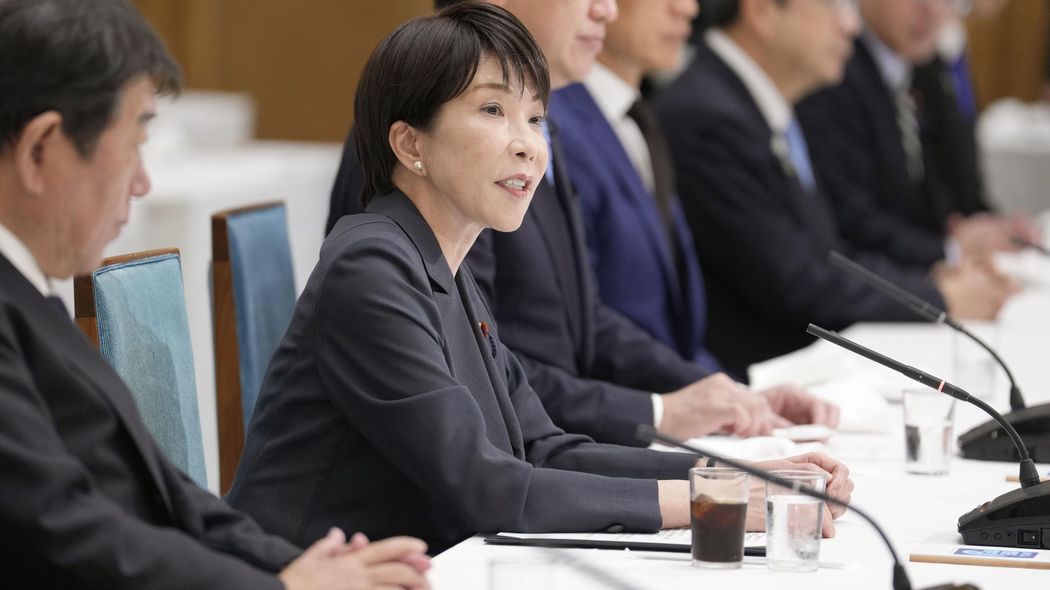
高市政権は2027年4月から2年間、飲食料品の消費税率を8%から1%に引き下げ、29年度から所得に応じた「就業者負担軽減支援金」を本格導入する法案を国会に提出した。27、28年度には消費税率1%相当分の支援金が先行実施される。対象や支給額の詳細はまだ決まっていないが、終わりの見えない物価高に苦しむ家計にとって、歓迎すべきニュースだろう。
しかし、果たしてこれで私たちの生活は本当に豊かになるのだろうか。
政府が家計を支えるための今回の減税と支援金は、合わせて年間約5兆円に上る。その財源は税収や歳出の組み替えなどで確保しなければならない。負担する個人や法人、その時期や形を変えても、財源を賄うための負担まで消えるわけではない。
今、私たちが問うべきは、政府の家計支援が一時的な「負担の付け替え」や「痛み止め」に終わるのか、それとも、日本経済の「稼ぐ力」を高める改革に繋がり、国民全体を持続的に豊かにすることができるのか、という点にある。
消費税減税と支援金の「目的」の違い
まず、似ているようで違う2つの政策を区別しよう。飲食料品の消費税減税は、所得の多寡を問わず消費者全般に恩恵が及ぶ。
食料品への支出額は所得の高い世帯の方が大きい。2025年の家計調査では、2人以上世帯の月間食料支出から酒類と外食を除くと、所得下位2割が約6万2000円、上位2割が約8万3000円。高所得世帯にも相当の恩恵が及ぶ。
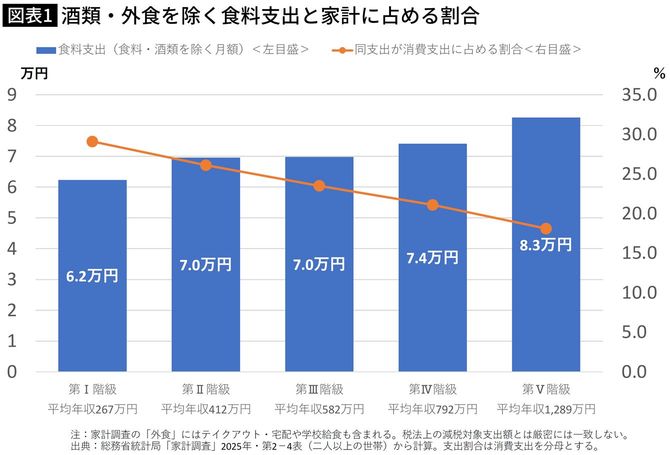

食費が家計支出に占める割合は低所得世帯ほど高く、減税による負担軽減の相対的な重みは富裕層より大きい。とはいえ、生活困窮者を救うための政策と捉えれば、消費税減税は対象者が広すぎる。これは国民の負担を遍く減らす政策である。
では支援金はどうか。そのもとになった給付付き税額控除構想には、中低所得の勤労者の所得を補うと同時に、働けば手取りが増えるようにするという重要な狙いがあった。私もこの方向性は評価する。就労を促し、働く時間を増やす制度なら、単なる所得移転にとどまらず、国内の生産活動に寄与し得る。
ただし、これは働く人への支援策として設計するのが筋であり、働くことが困難な人への生活保障は、それとは別の社会保障政策として整える必要がある。就労促進と最低生活保障は、政策の目的が異なるからである。