マイページ

自動的に1%→8%に戻せてしまう
2029年3月31日。この日をもって、飲食料品にかかる消費税1%という措置は、終わります。翌4月1日から、税率は8%に戻ります。
ここで一つ、正確に確認しておきたいことがあります。戻る先は、10%ではありません。8%です。現在の軽減税率が、そのまま復活する形になります。数字の上では、1%から8%へ。7ポイントの引き上げです。
もしこれが、単独の政策として提案されたとしたらどうでしょうか。飲食料品の消費税を7ポイント上げる――そんな法案が国会に提出されれば、野党は総力を挙げて反対し、世論は沸騰し、内閣の一つや二つは吹き飛んでもおかしくありません。
ところが、8%に戻ることは増税とは呼ばれません。期限が来たから、というだけの理由での引き上げです。時限措置というものの本質は、ここにあります。減税を実現するには、法律を通さなければなりません。与党内をまとめ、野党と折衝し、財源を示し、国会の議決を経る。それには、膨大な政治的エネルギーが要ります。

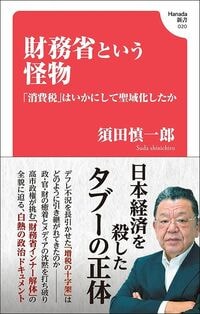
本書がこれから描いていくように、消費税に関するかぎり、そのエネルギーを絞り出すことができた政権は、戦後ほとんど存在しませんでした。ところが、時限措置の期限切れによる復元には、何も要りません。法案を通す必要もない。閣議で決める必要もない。誰かが決断する必要すら、ないのです。
放っておけば、その日が来れば、自動的に税率は戻ります。これは、政策としてきわめて特異な性質のものです。
誰も責任を負わない期限付きのずるさ
通常、増税には政治的な代償が伴います。誰かがそれを決断し、国民に説明し、選挙で審判を受けなければなりません。1989年の消費税導入も、1997年の5%への引き上げも、2014年と2019年の引き上げも、そのたびに政権は傷を負いました。
しかし、時限措置の終了であれば、そこには誰の決断も必要ありません。あらかじめ決められたとおりになった、というだけです。責任を負う人が、どこにもいないのです。
もちろん、「延長」という道はあります。2028年の秋から冬にかけて、おそらく「1%を続けるべきだ」という声が上がるでしょう。国民生活の実感からすれば、当然の要求です。しかし、そのとき問われることになるのは、こういう問いです。なぜ延長するのか。財源はどうするのか。いつまで続けるつもりなのか。
お気づきでしょうか。減税を始めるときと、それを続けるときとでは、議論の重心がまるで入れ替わっているのです。始めるときであれば、こう問うことができます。なぜ国民の負担を軽くしないのか、と。問われた側は、減税をしない理由を説明しなければなりません。ところが続けるときには、問いの向きが逆になります。なぜ財政に穴を開け続けるのか、と。
今度は、減税をする理由を説明しなければならなくなるのです。立証責任が、いつのまにか入れ替わっている。ここに時限措置という手法の、最も巧妙な部分があります。
検索時にプレジデントオンラインに関連する記事が表示されます