マイページ







ペアローンの「収入減」以外の落とし穴
結婚後も共働きを続ける夫婦が増えたことにより、住宅購入時に「ペアローン」を組む夫婦も珍しくなくなっています。
ペアローンとは、1つの物件に対し、夫婦それぞれが独立した住宅ローンを組む方法です。それぞれが住宅の持分を持ち、住宅ローンの返済義務を負います。双方が互いの債務の連帯保証人となるのが一般的です。
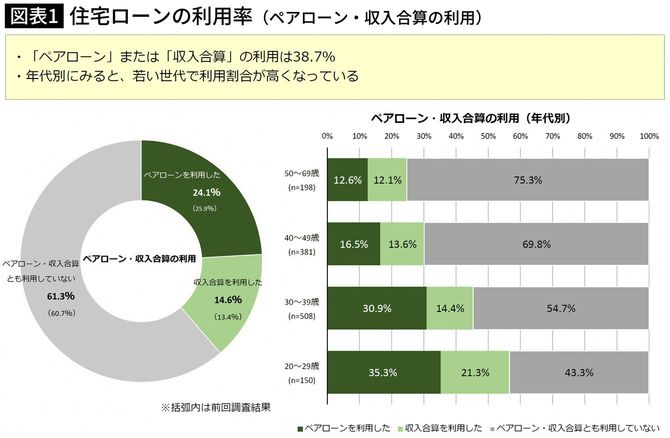
住宅金融支援機構が2026年1月に実施した調査によると、住宅ローン利用者のうちペアローンを利用している人は24.1%。年代別では20代が35.3%、30代が30.9%となっており、若い世代ほど利用率が高くなっています。
ペアローンなら、単独で住宅ローンを組む場合よりも借入額を増やすことができ、高額の物件も購入しやすくなります。一定の条件を満たせば、夫婦とも住宅ローン控除が受けられるメリットもあります。
ただし、住宅ローンを組めば、何十年にもわたって返済が続きます。その間には、購入時には予測しづらいライフスタイルの変化が起こることもあります。もし出産・育児、病気、失業などによって夫婦のどちらかの収入が減ったら、返済が苦しくなってしまうことも考えられます。
そして、忘れてはならないのが離婚のリスクです。ここでは、まさにそのリスクに直面したある夫婦の事例を紹介します。
借り換えや一本化は難しい
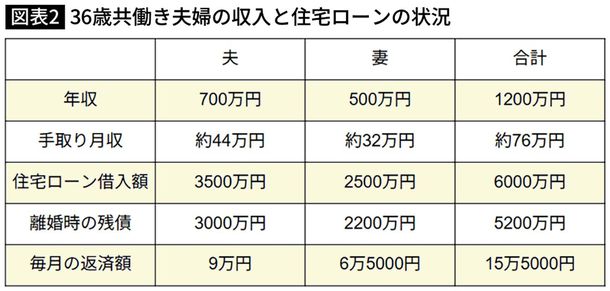
会社員の拓哉さん(36歳・仮名)と公務員の彩香さん(36歳・仮名)夫婦は、価値観の違いから夫婦仲が悪化。話し合いも続けてきましたが、結局協議離婚することになりました。2人の間には小学2年生の息子がいます。離婚後、彩香さんが息子と暮らすことには拓哉さんも納得しました。
しかし、問題になったのは、5年前にペアローンで購入した自宅マンションです。35年返済で合計6000万円を借り入れており、離婚時にも5200万円のローンが残っていました。

拓哉さんは「売却して住宅ローンを清算したい」と言いましたが、彩香さんは「自分がマンションを引き継ぎたい」と思いました。マンションは彩香さんの実家に近く、通勤にも便利です。小学生の息子の生活環境も変えたくありませんでした。
彩香さんは、マンションを自分の単独名義に変更して住宅ローンも一本化できないか、金融機関に問い合わせました。しかし、年収500万円の彩香さんが約5200万円の残債を単独で借り換えるのは難しく、マンションを彩香さんの単独名義に変更することもできないとわかりました。
ペアローンを解消して一方が住宅を取得するには、他の金融機関での借り換えや、夫婦間で持分を売買して住宅ローンを組み直す方法などがあります。ただし、金融機関の審査があるため、残債や収入によっては希望どおりに進められません。離婚するからといって、すぐにペアローンを一本化できるとは限らないのです。
そこで、彩香さんは息子の大学卒業まで、拓哉さんにもこれまでどおりローンの返済を続けてほしいと考えました。その間は住宅ローンの負担を養育費の代わりとし、別途養育費は請求しないことにしたのです。
息子が大学を卒業する頃には、住宅ローン残高もかなり減っています。その時点で彩香さん単独の住宅ローンへの借り換えを検討しようと思いました。拓哉さんも最終的にこの条件を了承。離婚が成立しました。