マイページ








大人の歯列矯正が認められる場合とは
医療費控除は、1年間で高額な医療費を支払った場合に税金が還付される制度です。最近は医療費が高額になっていることもあり、1回の治療でも対象になるケースが増えています。健康保険の適用外の治療は医療費控除の対象外ではないかと思い込み申告しない人もいますが、医療費控除と健康保険の対象かどうかは関係ありません。歯の治療であれば、インプラントや金歯なども医療費控除が受けられますし、歯列矯正も場合によって認められます。モレなく申告して損をなくしましょう。この記事では歯の治療に関わる医療費控除のポイントを紹介します。
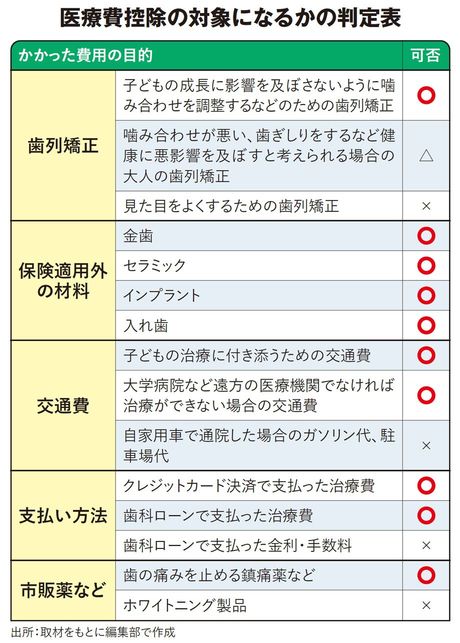
まずは歯列矯正です。「子どもは医療費控除の対象になるが、大人は対象外」という話を聞いたことがある人が多いかもしれません。しかし、判断基準は「子どもか」「大人か」ではなく、健康を害するような状態かどうかです。たとえば噛み合わせが悪い、歯ぎしりをするなどの実害がある場合に、歯列矯正によって改善するのであれば、大人であっても医療費控除になる可能性はあります。子どもも同じです。実害がないにもかかわらず、「この歯並びだと将来、見た目が悪いのではないか」といった理由であれば、医療ではありません。医療費控除の対象外です。私は企業の顧問税理士をしている関係で、企業オーナー個人の確定申告手続きをすることも多くありますが、実際に医療費控除の対象となる歯列矯正は多くはないと感じています。本人に治療の内容を確認すると、7割ほどは対象外ですが、逆に考えれば3割は対象になります。最初から「対象外」と思い込んで申告しないのはもったいないのです。
実際に歯列矯正の医療費控除を申告する際には、医師から「治療が必要」との証明書をもらえればベストですが、それがなくても、税務署が疑問を持ったときに医師が「治療が必要」と証言してくれれば認められる可能性が高くなります。確定申告の内容に医療費控除の対象外のものが含まれていた場合、税務署は勝手に修正することはなく、まず、電話などで問い合わせが来ます。担当した確定申告の内容について税務署から私の事務所に問い合わせが来ることもありますが、「歯列矯正が治療のためだった」と説明しても、税務署の担当者が納得してくれないこともあります。そんなときには、「担当の医師に問い合わせてくれ」と伝えることもあります。税務署の担当者が電話したときに、医師が「医療の一環だった」と話をしてくれれば認められるでしょう。

インプラントや金歯など保険対象外の治療もOK
歯列矯正以外にも高額な治療費がかかるケースとして保険対象外のインプラントや金歯、セラミック素材を使った治療もあります。国税庁のサイトでは「歯の治療のために一般的に使用されている材料を使用するのであれば、その材料の使用について健康保険の適用がないため治療費が高額となる場合であっても、その費用は、医療費控除の対象となります」と明言されています。インプラントや金歯、セラミックは歯の治療で一般的に使用されている材料ですから、医療費控除の対象となります。
医療費控除の対象となるのは歯科医院に支払った費用だけではありません。「交通費は医療費控除の対象になるのか」と疑問を持つ人もいます。たとえば、子どもの通院に付き添うために使った親のバス代や電車代などの交通費は、本人の交通費を含めて医療費控除の対象となるケースが多いでしょう。ただし、その歯科医院へ通院している理由が問題です。自宅の周辺にも歯科医院が数多くあるような場合、あえて遠くまで通院する理由を明確に説明できればよいのですが、そうでない場合は難しいでしょう。交通費を使う客観的な必然性があることが一つの条件になってきます。たとえば大学病院の歯科に通って治療を受ける場合は、地元の歯科医院では治療を受けられないケースが多いでしょうから、対象になるケースが多いと考えられます。
タクシーを利用した場合はどうでしょうか。やむをえない事情があれば認められる可能性があります。たとえば、足を怪我していて、公共交通機関の利用が難しい場合などです。反対に電車やバスが利用できるのに、個人的な理由でタクシーを利用した場合は難しいでしょう。マイカーで通院した場合のガソリン代や駐車場代も難しいでしょう。認められるものと認められないものを理解して、少しでも多く認められる費用を計上することが節税につながります。
「医療費控除では大した節税にならない」と考えている人もいるかもしれませんが、そんなことはありません。医療費控除の申告をすると、医療費を使った年の所得税が少なくなるだけでなく、翌年の住民税も軽減されます。実際、どのくらいの節税になるか、目安にしたのが下の図表です。たとえば、課税所得金額が500万円の人が1年間で30万円の医療費を支払った場合、所得税と住民税を合わせて6万円の税金が軽減されます。医療費の金額が同じでも、課税所得金額が多いほうが節税効果は高くなります。住民税の税率は一律10%ですが、所得税の税率は、課税所得金額によって段階的に上がっていくからです。課税所得金額1000万円の人が30万円の医療費を支払った場合には、所得税と住民税を合わせて8万6000円の税金が軽減されます。所得が高い人のほうが節税効果は高いのです。
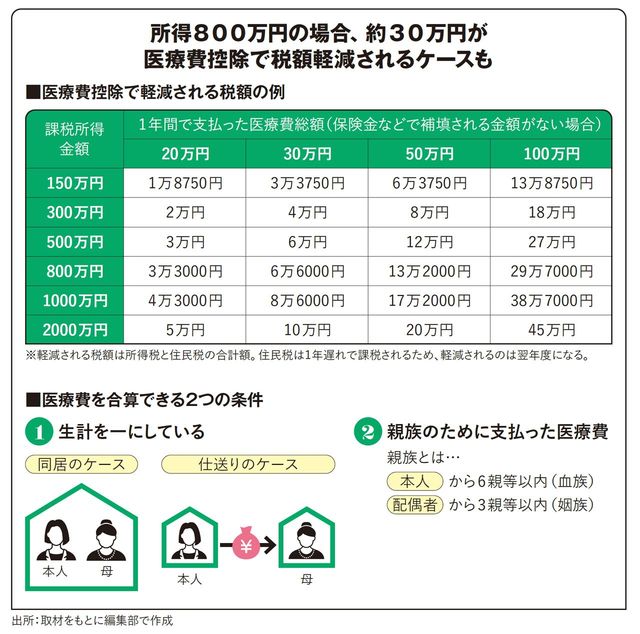
その意味で家族の医療費を合算して、所得の高い人が医療費控除の申告をして節税額を増やす方法があります。ただ、税法の条文として「家族分を合算して構わない」と明確に書かれているわけではありません。税法のルールとしては「支払った人」が基準となります。自分の分だけでなく、家族の医療費も支払った人は、「その分も合算してOK」とのルールになっています。つまり、家族分の医療費を合算して、医療費控除を受ける場合には、原則として、申告する人が医療費を支払っていなければなりません。それを前提にして医療費控除を考えると、所得の高い人がまとめて医療費控除の申告をしたほうが軽減される税金は多くなります。
では、この場合に家族として認められる親族の範囲はどこまででしょうか。条件は2つあります。一つは「生計を一にしている」こと。親と同居している場合、親の医療費を子どもが支払い、医療費控除を受ける場合はもちろんですが、必ずしも同居している必要はありません。別居している親族であっても毎月仕送りしている場合などは、生計を一にしているとみなされます。
このとき、生計を一にしている親族の所得は問いません。親がどんなに高所得であっても、子どもが医療費の負担をしているのであれば、子どもが合算して医療費控除を受けることはできます。もう一つは親族の範囲です。税法では血族の場合6親等以内、姻族の場合3親等以内と決まっています。血族とは本人の親族で、姻族とは配偶者の親族です。それぞれ6親等、3親等まで認められますので、相当に広い範囲まで対象となります。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント