マイページ







年末調整だけでOK その思い込みが大損を招く
会社員は「年末調整があるから確定申告は不要」。これが、かつての常識でしたが、今の時代、その思い込みは「損」の始まりです。年末調整は、会社が給与所得に関する税金を自動的に精算してくれる制度にすぎません。個人の事情に応じた控除や還付までは網羅できていないのです。
また、年末調整の制度はどんどん複雑化しています。私は、2004年に東京国税局の国税専門官として採用されてから13年間は、会社員として給与をもらっていました。当時、年末調整で必要な情報といえば、家族構成と保険料程度のものでした。
しかし、その後はどんどん記載事項が増え、昨今では記入漏れのリスクも高くなっています。原則として、年末調整は会社が内容をチェックして税務署に提出しますが、これに間違いがあったとしても、税務署が記載内容にまで踏み込んで指摘してくれることは通常ありません。
また、控除の内容も変わってきています。例えば65歳以上で一定の条件を満たしていれば自動的に使えた老齢者控除は現在、廃止されています。子供がいれば使えていた扶養控除も現在は16歳未満については適用外です。
1970年に24.3%だった国民負担率(国民の所得のうち、税金や社会保険料として国や自治体に支払っている負担の割合)も、25年には実に46.2%まで上昇する見通しです。
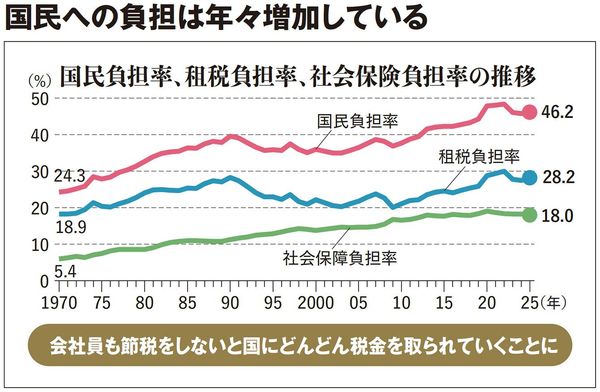

今は副業を認める会社も増えましたが、その収入も確定申告をすることで様々な控除を受けることができます。会社員でも年末調整だけに頼らず、個人の状況に合わせて賢く節税する時代がすでに来ているのです。
会社員の基本は「年末調整」だが…知っているだけで得する控除がある
「103万の壁」は過去の話 パート収入の新常識
会社員としてまず意識しておきたいのが、配偶者がパートをして家計を支えている場合の「配偶者控除」および「配偶者特別控除」の壁です。
「103万円の壁」という言葉を聞いたことがあるかもしれません。給与所得控除の55万円と、基礎控除の48万円の合計が103万円なので、扶養する配偶者の所得がこれ以下であれば、課税されることはないというものです。
25年の改正で、この枠が123万円にまで拡充されました(給与所得控除65万円、基礎控除58万円)。ただ、この123万円を超えても、すぐに控除がなくなるわけではなく、そこから201万6000円までは、配偶者特別控除という枠が設けられています。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント