マイページ








8~9割の地域は物件の価値が低下する
不動産価格がバブルの様相を呈しています。不動産経済研究所によると、2024年度(24年4月~25年3月)の東京23区新築マンションの平均価格は1億1632万円。前年度比で11.2%の上昇です。
それぞれが年収700万円以上の夫婦をパワーカップルと呼びますが、販売価格が1億円を上回る「億ション」になると、普通のパワーカップルには厳しい。世帯年収が2500万円以上なければ、都心の新築マンションに手を出せない状況になってきました。
一方で、不動産の「令和バブル」は、1980年代後半から90 年代初頭にかけて発生して弾けたバブルとは明確に異なる点があります。そこを見誤ると、2030年に目を向けた不動産戦略で失敗するおそれがあります。
かつてのバブル時代は、現役世代が郊外にマイホームを求めました。首都圏なら神奈川・埼玉・千葉が人気で、栃木や静岡に家を買って新幹線通勤するケースも少なくなかった。通勤時間を犠牲にしてでも広さを重視し、首都圏の一帯で地価が上がりました。
バブル崩壊後は都心の新築マンションの価格が下がったため、「都心回帰」の流れが発生しました。これに拍車をかけたのが、1997年の建築基準法改正によるタワーマンション(タワマン)の規制緩和です。
規制緩和後は湾岸の埋立地や武蔵小杉の工場跡地でタワマンの建築ラッシュが起きました。工業地帯に居を構えることに対して懐疑的な見方もありましたが、それらが好調に売れたことを受けてタワマンが次々と供給されました。今振り返ると、2000年代前半はマンション購入のボーナスステージでした。
しかし、近年は都心で再開発が進んでおり、新築マンションの供給数が減少傾向です。さらに、「アベノミクス」の金融緩和政策による低金利環境で販売価格が上昇しており、資材不足や原油高に起因する建築費の高騰も相まって、冒頭に紹介したような億ションだらけの状況になってきているのです。
令和バブルがかつてのそれと違うのは、一部の高額物件が平均価格を引き上げている点です。たとえば23年に竣工した麻布台ヒルズのレジデンスは、ペントハウスの推定価格が200億円以上です。こうした高級マンションに象徴される数十億~数百億円の物件が都心3区(千代田・港・中央)・5区(3区に加えて渋谷、新宿)を中心に供給され、平均価格を引き上げています。
正確に言えば、現在起きているのは不動産の「三極化」です。物件の立地は10~15%が「価格維持あるいは上昇の地域」、大部分の70%が「なだらかに下落する地域」、残る15~20%が「限りなく無価値、あるいはマイナスの地域」に大別できます。不動産全体がバブルに沸き立っているように感じるかもしれませんが、むしろ8~9割の地域は資産価値を下げています。そこを間違えて購入・投資すると痛い目にあいかねません。
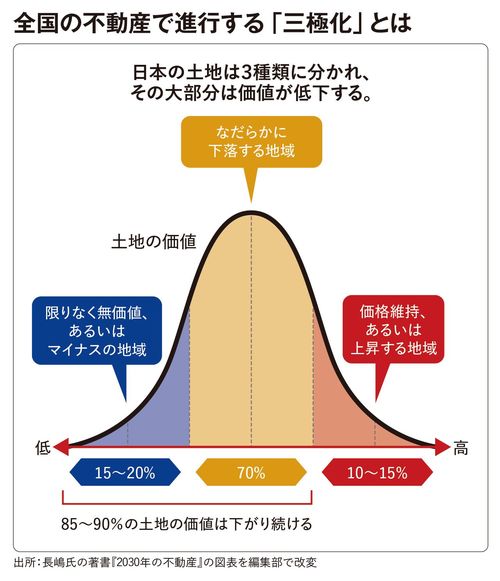

価格が維持あるいは上昇する地域とは、どのような場所なのか。郊外にマイホームを求めた時代と違い、今は職住近接で利便性が重視されます。そうした生活に合うのは「都心」「駅前・駅近」。都心で好立地となると、必然的にマンションになり、中でも「大規模」「タワー」が人気です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント