マイページ







労働分配は低下株主分配は2倍!
企業が生み出した付加価値は、株主、債権者などの資本家、経営者、労働者に分配される。
どう分配するかの明確な基準はないが、教科書的には、「株主はステークホルダー(企業の利害関係者)のなかで最後に収益の分配を受ける立場にある」、ということになっている。しかし現実には最初に株主に分配するための収益ありきで、労働者などへの分配は収益を確保したあとに行われていると思わざるをえない。
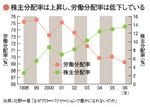
株主分配率は上昇し、労働分配率は低下している
図は株主分配率と労働分配率の推移を表したものである。2006年度の株主分配率は13.6%。過去30年間の平均は6%であり、その倍以上の水準となっている。一方で労働分配率は69.2%と、過去30年間の平均71.6%を下回った水準にとどまっているのだ。
株主分配率は上昇し、労働分配率は低下。バランスは崩れた。なぜそうなったのだろうか。
要因のひとつは、外国人投資家の存在だ。
1994年度に約14%だった外国人投資家による株式保有比率は、06年度には28%まで上昇している。外国人投資家の純買越額とTOPIXには高い相関関係があり、外国人が買えば株価は上がる、と認識されている。株価上昇に外国人投資家が素早く反応して買いを入れているようにも考えられるのだが、外国人買い=株価上昇という相関が支持されるのであれば、経営者にとって外国人投資家の存在は軽視できない。
外国人投資家は日本企業に対し、欧米やアジアの企業と同水準のリターンを求める。相対的に潜在成長率が低いにもかかわらず、世界標準のROE(自己資本利益率)が期待されるわけだ。
昨年まで、米国の名目GDP成長率5~6%に対し、日本はゼロ。パイが大きくならないのに、リターンは同じにせよ、というのは高すぎる要求である。
企業の損益計算書では、上から売り上げ、経費、金利などが記載され、最後に純利益が導き出される。しかし現状では先に純利益を決め、そこから経費などを切り分けているイメージだ。結果、株主への配当は増えても、労働賃金は増えない。つまり、配当期待という圧力が、労働分配率を抑えているのである。
単に労働分配率を上げるだけでは、配当とのせめぎ合い、パイ(純利益)の食い合いになる。パイを大きくするのが難しければ、自己資本を低下させることを考えてもいいのではないか。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます