マイページ

「親への仕送り」が続いていただろう
玩具協会によるトレーディングカード、商品ジャンル別の市場規模推移(図表3)をみると、大人向けが多くを占めるカードゲーム・トレーディングカード、ぬいぐるみ、ホビー、雑貨、ハイテク系トレンドトイというジャンルで拡大しているが、それ以外は合計して微減ということがすぐわかる。
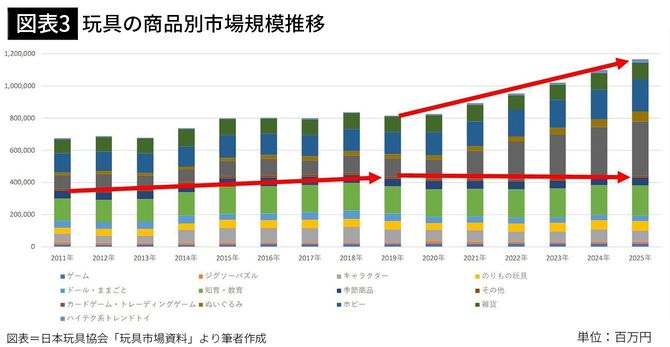

それ以外とは、主に子供向け中心の知育玩具、ままごと、のりもの、キャラクター、ボードゲーム、などになる。子供向け玩具の品揃えを強みとしてきたトイザらスは、この市場でeコマース、量販店にシェアを蚕食されたことにより、減収続きに追い込まれたということになるのだろう。
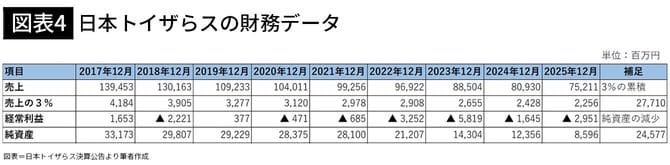
それはさておき、2017年からの財務諸表をみていると、米国本社が破綻しアジア社の傘下に移った時、既に売上は1400億円弱となっていて、ピークだった2007年の1943億円からはもうかなり減少していたことがわかる。上記の市場環境から見て、相当な投資でもしない限り、右肩下がりが続くことは誰にでも予測できただろう。
2018年の時点で331億円の純資産が蓄積されていたが、翌期から断続的な赤字(事業として採算が合わないようになった)が続くようになり、純資産は年々減っていった。と聞くと、そりゃ減収赤字続きだから仕方ないよね、と思うかもしれないが、ちょっと気になることもある。この赤字の期間にも「親への仕送り」は続いていただろうな、ということである。
親会社へのロイヤルティという負担
外資系企業だから親会社へのロイヤルティを払っていた可能性があるのだ。過去の上場時期の有価証券報告書によれば、売上の3%+αに相当するロイヤルティの支払いが記されている。仮に支払いが継続していたとすれば、毎年20億~30億円ほどのコストになると見られる。この赤字会社にとっては大きな負担だ。
その後も直近期まで赤字は続き、ついには132億円の負債を残して、日本トイザらスは法的整理へと進むのだが、この赤字続きで2025年の純資産は245億円減って、86億円ほどとなっていた。それに対して、もし3%相当の金額を貯めていたらその額は277億円という計算だから、凄くインパクトのある3%(仮)だったことは確かだ(図表4)。