マイページ




近年の急激な円安進行を招いた原因
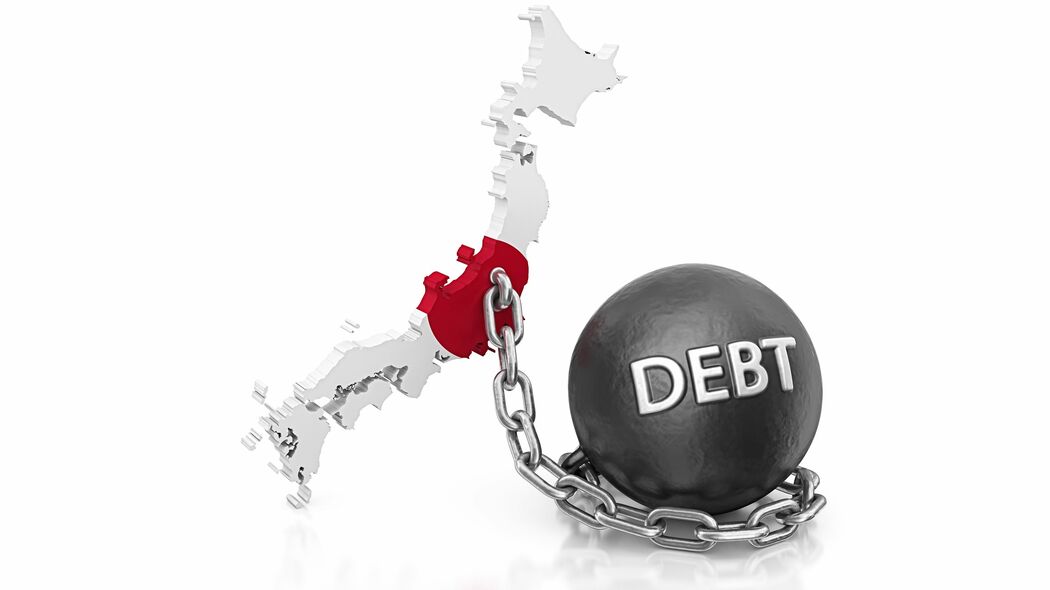
日本の政府債務残高のGDP比は、その二年分を大きく上回り、世界最上位クラスに位置し続けている(このクラスには、エリトリア、ベネズエラ、レバノン、スーダン等、「内戦や高インフレ等の問題を抱える国々」が多く含まれている)。
そのような状況で赤字国債を大量に発行し続けるのは、常識的に考えても非常にリスキーである。
また、黒田総裁時代に、当初はともかく、続ける必然性があったか非常に疑問の大きい異次元金融緩和政策をどんどん推し進め、大量の国債と日本株(ETF〔上場投資信託〕)を買い支えたために、身動きがとりにくくなり、中央銀行としての政策運営の自由度が著しく低下している感の強い日本銀行(日銀)の状況も、きわめてリスキーである(なお、金利上昇が国債の借換え等を通じて利払費を大幅に増加させ、国家財政を圧迫するという問題もある。国債の償還や利払いにあてる国債費が一般会計歳出に占める割合は、2029年度には約30パーセントに達する可能性があると財務省によって試算されている)。
以上の影響は、すでに、近年における急激な円安進行の重要な原因となるというかたちで現れているが、それでも、今のところはまだ危機的な状況にまで至っていないことについては、未だ日本の経済力と富の蓄積が大きいからであろう。
国の債務超過を日銀が支える危うい構造
しかし、このまま事態が推移すれば、やがてはそれらの事柄にも陰りが見え始めるはずである。
現在のように、国の膨大な債務超過を日銀が事実上支え続けている構造は、国際的にみてもきわめて特異なのであり、大幅な利上げによって日銀のバランスシートが極端な会計上の債務超過におちいる(「資産は低利回りの国債で固定されているのに、民間金融機関の日銀当座預金に対する付利という負債コストは上昇する」という構造的な「逆ざや」が一気に拡大する)など何らかのきっかけがあれば、日本、日銀、円に対する国際的な信認は、大きく動揺する可能性がある。
そうすると、日本国債の格付けは下げられ、円相場は大きく下落し、物価の急上昇が起きる。