マイページ

上位20%と下位20%で22倍の差
こどもNISAは、非課税枠の提供だけにとどまる予定だ。年間60万円、総額600万円の非課税投資枠の恩恵を享受できるのは、自分の負担で資金を拠出できる世帯ということになる。逆に言えば、お金の余裕がないと、この制度を使いたくても使えない。
総務省の2024年全国家計構造調査(2019年との比較)によると、世界的な株価上昇によって、日本の総世帯の金融資産残高は、2019年比で19.3%(247.5万円)増の1527.2万円になった。金融資産を持っている世帯の中で、下位20%の層で平均金融資産は67.6万円、有価証券の比率は5.0%だった。上位20%の層だと5640.6万円、28.3%だ。
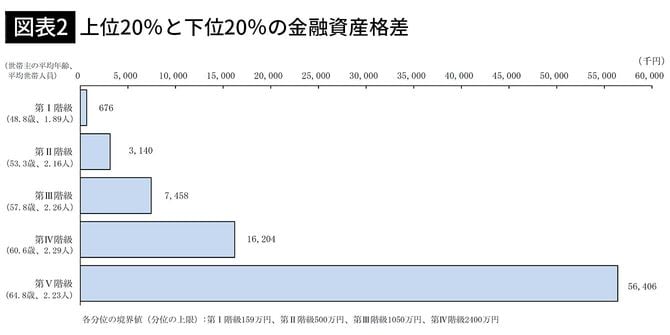

こどもNISAが普及すると、年収が相対的に低く金融資産の保有額が少ない世帯は株価上昇などの恩恵を得られにくくなるだろう。すでに金融資産を多く保有する世帯と、そうではない世帯の経済格差は、世代を超えて拡大する恐れがある。
低所得層の投資資金を負担する国も
海外では、低所得層に配慮した非課税投資制度を導入している国がある。2025年、米国で成立した税制法OBBBA(One Big Beautiful Bill Act、1つの大きく美しい法案)により、こども向け投資口座が創設された。トランプ政権による支持獲得の狙いは強いが、2025〜2028年生まれの米国市民の子どもに、政府が1人1回限り1000ドルを拠出する。所得制限はない。
カナダ政府は、教育資金専用の非課税口座を提供している。支援策は2つある。1つ目は、親などが拠出した年2500カナダドルまでの20%(年最大500カナダドル、子1人あたり生涯7200カナダドル)を政府が加算する。
もう1つは、低所得世帯向けの加算制度だ。家計からの拠出がなくても初年度に500カナダドル、15歳まで毎年100カナダドル、最大2000カナダドルを支給する。政府の負担部分は、大学などの教育費用に使うことが前提になっている。
また、ドイツは、幼いうちから政府が老後の資金を提供する仕組み(早期開始年金)を導入。6〜18歳のこどもの老後資金口座に、政府が親の拠出の有無や所得に関係なく月10ユーロを振り込む。