マイページ

上限1800万円に達したら次は子孫へ
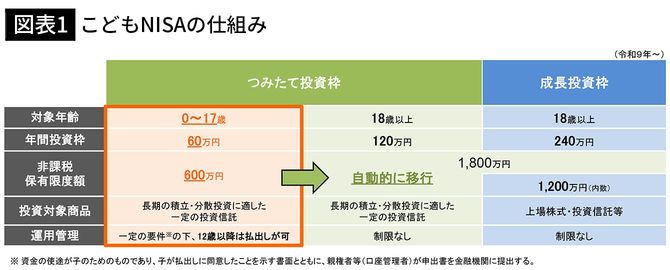
現在、日本では18歳以上の個人がNISA口座を開設できる。口座は、つみたて投資枠(年間投資金額120万円)と、成長投資枠(同240万円)から成る。非課税で資産を保有できる期間は無期限。NISA全体の投資金額上限は1800万円、うち成長投資枠は1200万円だ。
こどもNISAは、積立投資枠を0歳から活用できるようにする。毎月積立方式でインデックス・ファンドなど要件を満たした商品(投資信託)を購入する場合、上限は月5万円だ。18歳以降、自動で通常のNISAへ移行する。生涯の投資上限1800万円は変わらない。

自分のNISA枠を埋め切った親や祖父母でも、非課税で子や孫のために資金を運用できる。これは、家計が長期の視点で、子孫のために資金を運用する魅力的な方策だ。こどもNISAの開始に伴い、世代間(親から子へ)の資産移転が加速する可能性も高い。
さらに、子どものうちから長い目で投資に向き合う姿勢が形成されることが期待できる。日本では、投資家教育の拡充が叫ばれて久しい。しかし、その取り組みは遅々として進んでいない。
こどもNISAの開始をきっかけに、金融・経済教育のニーズは一段と高まるだろう。金利や株式の仕組み、リスクとリターンの関係など、義務教育の段階からしっかりしたカリキュラムで、投資について学ぶことは個人の資産形成のみならず、株式市場の活性化などを通して日本経済の成長性にも影響するはずだ。
英国にあり、日本にない大事な仕組み
一方、NISAという制度には、デメリットや課題もある。まず、資金の引き出しに制約がある。12歳以降の場合、子のための支出であることを条件に、子の同意書面と親権者等の申出書を金融機関に提出する必要がある。あくまでも、こどもNISAは長期の資金運用を前提としている。
口座の建て付けにも課題がありそうだ。英国のジュニアISAは、現金口座と株式口座の2つの口座を設定している。これは、個人が過度なリスクを取らないための工夫だ。
0歳で運用を始めた場合、18歳になったとき、予想通りに株価が上昇しているか否かはわからない。そのため、あらかじめ口座を分けておくことは、リスクを管理するために重要な方策の一つといえるだろう。ところが、日本のこどもNISAにはこうした仕組みがない。