マイページ







リスクが低い運用先の選択肢は広がった
【深野】金利はこのままずっと上がり続けることはありません。Q1やQ4でも述べた通り、もし政策金利1.5%前後がピークだとすれば、預金や国債だけで老後資金を増やすのは難しいでしょう。やはり株式や投資信託なども活用する必要があります。
とはいえ、「金利のある世界」が戻ってきたことで、退職金の運用戦略に関しては確実にアップデートできます。これまでのように、「金利がゼロだから、仕方なく株などのリスク資産に偏らざるをえない」という状況ではなくなりました。これからの老後マネーの常識は、リスク資産の比率を減らして、安全に運用できる商品(預金や債券)を選ぶことです。
退職金のような大切なお金は、「守り」と「攻め」をバランスよく組み合わせるのが肝心です。守りの資産(預金や国内債券など)にとっては、金利上昇が強い味方になります。ここで債券の基本を押さえておきましょう。債券は金利が上がると価格が下がるため、すでに保有している人は値下がり(評価損)を抱えます。ただし満期まで持ち切れば、価格がどう動いていても額面通りのお金が戻り、約束された利息も受け取れます。途中で売るつもりがなければ、日々の値動きに一喜一憂する必要はありません。

社債を買うならタイミングが大切
社債を利用する方法もあります。たとえば、フランスの自動車メーカーであるルノーは今年、円建て社債を発行しました(第28回円貨社債、2026年6月4日発行)。期間は4年で、利率は3.02%。税金を引いても約2.4%の利息が得られることになります。
退職金の置き場としての優先順位は、個人向け国債や社債を上位とし、預金はその後でいいでしょう。これらを「減らしたくないお金」の置き場所として、しっかり確保します。インフレに勝つことはできないとしても、年2%程度の利回りであれば、物価上昇分のざっくり7割程度をカバーできるのです。個人向け国債や社債は定期的に利払いがあることも魅力です。リタイア世代には、定期的に利息を受け取って生活費の足しにする方法が合っています。
社債の安全性を心配する人もいますが、日本(円建て)では格付けがBB以下(投機的格付け)の社債は発行されたことがありません。満期まで保有する前提であれば、過度に心配する必要はないでしょう。ただし、社債は1回あたりの発行額が100億〜200億円程度に絞られていることが多く、条件のいいものはすぐに売り切れてしまいます。情報収集が命です。主幹事は野村、大和、みずほといった大手証券会社が務めるケースが多いので、ホームページをこまめにチェックしておくことをおすすめします。個人向け国債と社債を比べると、個人向け国債のほうが購入しやすく売り切れもありませんが、社債は国債よりリスクがあるかわりに利率が高い点が魅力です。
攻めの資産(株式・投資信託など)は、預金や国債だけでは足りないリターンを補うために、無理のない範囲で組み入れます。日本の年金資金を運用しているGPIFでも、国内株式・国内債券・外国株式・外国債券にそれぞれ25%ずつ均等に分散しています。こうしたプロのバランス感覚は退職金の運用でも参考になります。
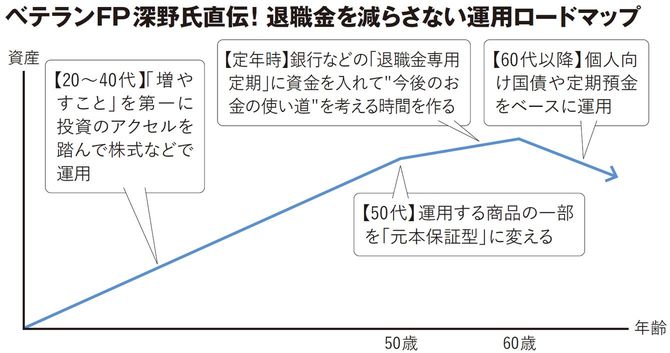
リスク資産の割合の目安は「100マイナス年齢」です。60歳であれば、株式や投資信託に回していいのは4割くらいだと考えましょう。長年投資を続けてきて自信がある人でも、5割が上限だと思います。退職金で初めて投資デビューをしようとしている人は、くれぐれも慎重に。物価上昇に「大きく負けない」運用を目指せば十分です。リタイア世代は現役世代とは違い、運用でロスが生じた場合、労働収入で取り戻す余地がありません。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント