マイページ







「改悪」を嘆く前に考えておきたいこと
【深野】イデコ(iDeCo)の受け取りに関するルールが変わりました。これまでは「退職所得控除をフル活用する」という観点から、イデコを60歳で一時金として受け取り、退職金は65歳で受け取る方法が節税テクニックとされてきました。イデコと退職金を60歳で同時に受け取ると両者は合算され、退職所得控除の上限額を超えた分に税金がかかります。しかし、イデコを先に受け取り、退職金まで5年以上の間隔を空ければ、控除を双方でフルに使うことができたのです(いわゆる「5年ルール」)。
ところが税制改正により、2026年1月以降に受け取るイデコの一時金からは、この「空けるべき間隔」が実質5年から10年に延長されました。これを受けて「増税だ」「また改悪か」と批判する記事や投稿も見かけますが、その見方には少し冷静になる必要があると私は思っています。
そもそも旧来の5年ルールを実際に活用できた人は、それほど多くはありませんでした。なぜならイデコを60歳で受け取り、退職金の受け取りを65歳や70歳にずらすためには、会社が個人の希望に合わせて退職金の支払い時期を調整しなければいけないからです。現在は60歳定年の会社でも65歳までの継続雇用が義務ですが、ほとんどの会社では60歳時点で退職金を支払ってしまいます。要するに、もともと一部の人しか使えなかった抜け穴が、少し狭まったというのが実態に近い。一握りの人だけが大きく得をする仕組みは、制度として長続きしないということでもあります。
なお、退職金もイデコも、年金形式で受け取るという方法が選べます。年金で受け取る分には公的年金等控除という別の枠が使えるため、公的年金の繰り下げと組み合わせれば、非課税で受け取れる余地はさらに広がります。「60歳になったら退職金もイデコも一時金で受け取る」ということにこだわらなければ、節税の方法は残されているのです。5年ルールを活用するつもりだった人も、あわてる必要はありません。
「節税」にこだわると大損しかねない
ここからが本題です。イデコに限らず、退職金や公的年金も含めた老後マネー全般にいえることですが、世の中の議論は「いつ、どうやって受け取れば税金の面で最もお得になるか」という点に集中しすぎています。
もちろん税負担を考えることは大切です。しかし本来考えるべきは、受け取る瞬間の損得よりも、「そのお金を、いつ、何に使えば老後が楽しくなるか」という視点のはずです。受け取り方という「点」だけを最適化するのではなく、人生という「線」、暮らし全体という「面」で考えることが重要なのです。

今年12月からはイデコの掛金拠出可能年齢が65歳未満から70歳未満へ延長され、拠出限度額も引き上げられます。こうした一連の改革を見ていると、これは「一生働くための改革」であって、「楽しい老後のための改革」ではないという印象を受けます。国として「貯蓄から投資へ」を推進するとともに、できるだけ長く働いてもらうための施策も同時に進めているわけです。
国の制度設計に従えば、70歳まで働いて公的年金の受給開始年齢を繰り下げ、イデコにも70歳まで掛金を支払い続けるのが最も「お得」になるのかもしれません。しかし、そのときあなたの寿命はどれくらい残っているでしょうか。
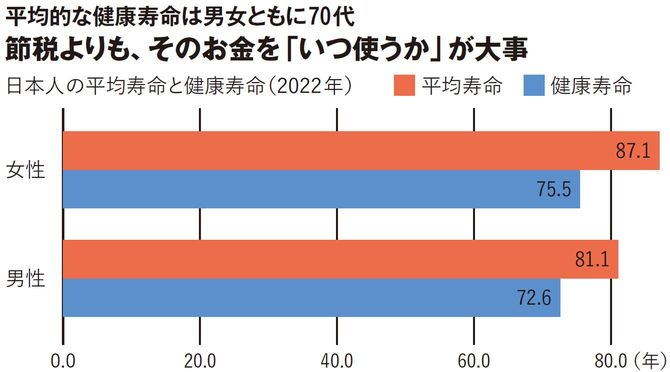
厚生労働省の調査によると、日常生活に制限がない期間を示す「健康寿命」は女性が約75年、男性は約73年でした(22年)。まだまだ元気な70代の方もいますが、60代と比べると、体力が落ちて行動範囲が狭まることは否定できません。節税額の最大化に神経をすり減らすよりも、各自が自分のプライベートを最優先に、必要なとき・使いたいときに受け取る。それこそが本当の正解だと私は考えています。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント