マイページ







「大切なお金の運用について、ぜひ一度ご相談を」
退職金が口座に振り込まれると、なぜかメインバンクから電話がかかってきます。個人情報保護法やファイアーウォール規制により、個人情報の目的外利用は禁じられています。にもかかわらず、退職金の入金をきっかけに営業を受けることがあるのです。
2024年のマイナス金利政策の解除以降、預金や国債の金利が上がり、株価も上昇。「運用しないと損をする」という空気のなか、年利2%などの「退職金定期預金」を勧められるケースもあります。しかし、高金利が適用されるのは3カ月などの短期間が多く、その後は普通の定期預金の金利が適用されます。つまり、退職金定期預金は「まき餌」と言ってもいい存在です。
本命は、高金利期間の終了後、手数料の高い投資信託や保険へ誘導し、銀行が収益を確保することと考えるべきです。大きなお金を持ち慣れていない人が、まとまった資産を手にした直後、さまざまな判断を迫られる――。この構造が、多くの後悔の温床になっていると感じます。
では、退職金を手にした人はどこで誤り、どうすればよかったのか。5つの実例を通して見ていきましょう。
「金利が上がれば返済額も増える」。その不安は正しいが、完済だけが答えなのか
手元には約700万円、本当にそれでいいのか
「退職金で住宅ローンを返すか、それとも運用するか迷っている」と、退職を1カ月後に控えたご夫婦が相談に来られました。退職金の見込額は約2100万円。住宅ローン残高は約1400万円。当時の住宅ローンの変動金利は約1.1%でした。
夫は保守的で、運用のリスクをあまり取りたくないようでしたが、住宅ローンの完済にも迷いがありました。
借金を抱えたまま定年を迎えるのはモヤモヤする。今後は収入が下がるし、変動金利も上がるかもしれない。しかし、退職金から1400万円を返済すれば、手元に残るのは約700万円。本当にそれでいいのか――。
住宅ローンを「借金だから怖い」という感情だけで完済する前に、住宅ローン金利と運用利回りを比較する。そのひと手間が、老後生活のゆとりを左右するかもしれません。
まず私がお伝えしたのは、「昔のように60歳までに住宅ローンを完済しなければならない時代ではない」ということです。かつては60歳を過ぎれば年金生活、という人が大半でした。しかし今は、65歳や70歳まで働く人も珍しくありません。60歳以降もまとまった収入があるなら、住宅ローンを返済し続けることは可能です。住宅ローンを抱えたまま60歳を迎えることは、以前ほど問題ではなくなっています。繰り上げ返済以外に、手元資金を運用する選択肢も比較検討する時代です。
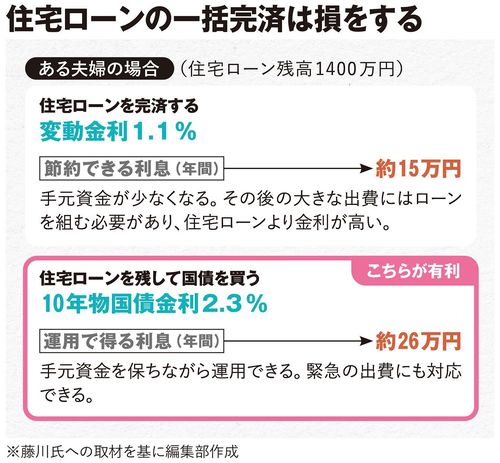

そして、運用の選択肢の一つとしてお見せしたのが「新窓販国債(10年固定利付国債)」の金利でした。相談当時の金利は約2.3%。税引き後でも2%弱が残ります。対して住宅ローン金利は約1.1%でした。今後の金利がどこまで上がるかにもよりますが、しばらくはローンを返済せずに国債を保有したほうが有利になる計算です。
「運用といっても株じゃなくてもいいのか」
夫はそう言って驚いていました。運用=株と思い込んでいたのです。なお、新窓販国債は途中売却時に価格が変動するため、元本割れの可能性があります。一方、個人向け国債(変動10年)は、金利の変動に追随する仕組みで、1年間は換金できませんが、途中換金しても元本割れはしません。どちらが優れているというわけではなく、自分に合ったほうを選べばいいでしょう。
仮に住宅ローン完済を選んだ場合、手元には約700万円しか残りません。しかし退職後の人生には、海外旅行、子どもへの援助、車の買い替え、住宅リフォームなど、まとまった支出の機会が次々とやってきます。そのとき手元資金が不足していれば、結局は新たなローンを組まざるをえない可能性があります。
しかもその金利は、住宅ローンより高くなるケースが多いです。借金を減らしたくて完済したはずなのに、より高い金利のローンを新たに組む――。何とも皮肉な結果です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント