マイページ







「大切なお金の運用について、ぜひ一度ご相談を」
退職金が口座に振り込まれると、なぜかメインバンクから電話がかかってきます。個人情報保護法やファイアーウォール規制により、個人情報の目的外利用は禁じられています。にもかかわらず、退職金の入金をきっかけに営業を受けることがあるのです。
2024年のマイナス金利政策の解除以降、預金や国債の金利が上がり、株価も上昇。「運用しないと損をする」という空気のなか、年利2%などの「退職金定期預金」を勧められるケースもあります。しかし、高金利が適用されるのは3カ月などの短期間が多く、その後は普通の定期預金の金利が適用されます。つまり、退職金定期預金は「まき餌」と言ってもいい存在です。
本命は、高金利期間の終了後、手数料の高い投資信託や保険へ誘導し、銀行が収益を確保することと考えるべきです。大きなお金を持ち慣れていない人が、まとまった資産を手にした直後、さまざまな判断を迫られる――。この構造が、多くの後悔の温床になっていると感じます。
では、退職金を手にした人はどこで誤り、どうすればよかったのか。5つの実例を通して見ていきましょう。
「周りが儲かっているから自分も」。その感情は、なぜ退職金を危険にさらすのか?
成果が出なくても楽しいからやめられない
退職後に初めて個別株を始める方が一定数います。相談の頻度は、ケース①〜③ほど多くありません。ただ、それでも定期的に相談を受けます。最近の金利と株価の関係から、この心理を読み解いてみましょう。
景気が好調になると株価が上がりやすくなり、景気の過熱や物価の上昇を抑えるために金利も上昇します。景気が良い局面では株価が話題になりやすく、株で儲かっているという情報に触れると「自分だけ取り残されたくない」と思うようになる。その焦りが、退職金という元手を手にしたタイミングと重なって、個別株デビューを後押しするのです。
個別株を始めると、値動きが気になります。上がれば売りたくなるし、下がれば塩漬けにする。気づけば売ったり買ったりを繰り返すようになっていきます。しかし、大きな利益を得られる人はごく一部です。
私のところへ来られる個別株投資家の方を見渡しても、継続的に利益を出している人は多くありません。この上げ相場では退職金が全額なくなったというケースは稀ですが、数百万円単位の損失を抱えて相談に来られる方は多くいます。感情に振り回される人は成果が出にくいものの、楽しいからやめられません。その気持ちは否定しません。ただ、退職金がどんどん減っていけば、老後の生活資金に影響する可能性があります。
こうした場合には「コア・サテライト戦略」を意識しましょう。投資資金の7〜8割をコア(核)として、国際分散投資のインデックスファンドなどに充て、10年以上の長期で保有します。面白みはないものの、経済成長の果実をじっくり取りにいきます。そのうえで、残りの2〜3割をサテライトとして、個別株投資を自由に楽しむのです。
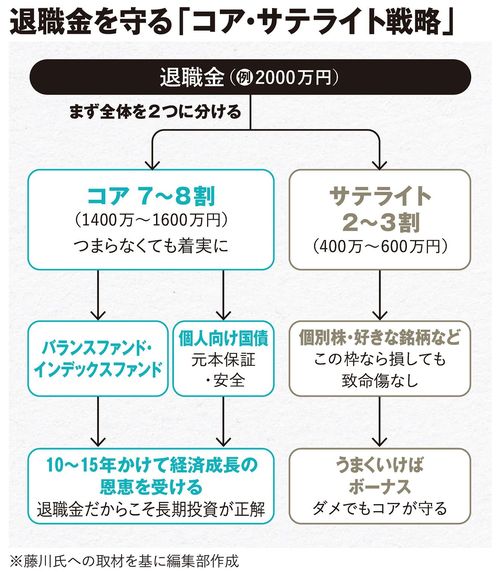

サテライトで楽しみ、コアで守る。生活に支障をきたさない範囲で個別株の金額を限定することで、楽しみながら致命傷を防ぎます。「うまくいけば大きなリターン、うまくいかなくても傷は浅い」――。そう説明すると、多くの方が納得してくれます。
なお、夫名義の資産を妻が把握していないケースも最近目立ちます。夫が自由に投資判断できるぶん、大きな損失が出るまで家族が気づかない可能性が懸念されます。一方、情報を共有している夫婦ほど、世帯全体としての資産管理がうまくいっている印象があります。ただ、「これまで共有してこなかったから抵抗がある」という方もいるでしょう。そういう場合こそ、コア・サテライト戦略による「枠管理」が現実的な対策になります。
退職金の運用は増やすことよりも守ることが大切です。全額を個別株に費やしてしまうと、相場が悪い局面で立て直しが難しくなることがあります。楽しむお金と、守りながら増やすお金を最初に分けておくことがコツです。
コアとサテライトに最初に分けたか
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント