マイページ







「大切なお金の運用について、ぜひ一度ご相談を」
退職金が口座に振り込まれると、なぜかメインバンクから電話がかかってきます。個人情報保護法やファイアーウォール規制により、個人情報の目的外利用は禁じられています。にもかかわらず、退職金の入金をきっかけに営業を受けることがあるのです。
2024年のマイナス金利政策の解除以降、預金や国債の金利が上がり、株価も上昇。「運用しないと損をする」という空気のなか、年利2%などの「退職金定期預金」を勧められるケースもあります。しかし、高金利が適用されるのは3カ月などの短期間が多く、その後は普通の定期預金の金利が適用されます。つまり、退職金定期預金は「まき餌」と言ってもいい存在です。
本命は、高金利期間の終了後、手数料の高い投資信託や保険へ誘導し、銀行が収益を確保することと考えるべきです。大きなお金を持ち慣れていない人が、まとまった資産を手にした直後、さまざまな判断を迫られる――。この構造が、多くの後悔の温床になっていると感じます。
では、退職金を手にした人はどこで誤り、どうすればよかったのか。5つの実例を通して見ていきましょう。
誰もが知っている「うまい話には気をつけろ」。それでも騙されてしまうのはなぜか?
「あの人はベンツなのに、なぜ私は乗れないのか」
「死のうかと思いました」
長らく専業主婦である高齢女性が打ち明けました。投資詐欺は、人をそこまで追い詰めます。この方は、夫の退職金の大半である2000万円をSNS投資詐欺で失ったのです。ここ2〜3年で、投資詐欺の被害相談が複数寄せられています。犯人の特定や資金の追跡は難しく、被害金の回収は極めて困難なのが実情です。
この女性は、投資に興味はあったものの、どう始めればいいのかわかりませんでした。そこでSNS上の勉強会グループに入り、情報収集を始めたところ、ほどなくして具体的な投資案件に誘われました。相場予測をもとに月利10%という高利回りをうたう、投資商品です。
グループ内では「利益が出た」「うまくいった」という声が飛び交っていました。半信半疑で少額を預けると、本当にお金が増えて戻ってくる。安心してまた預ける――。その繰り返しで投入額がどんどん膨らんだ頃、お金は返ってこなくなりました。
女性が私のところへ相談に来た目的は、「どうやって2000万円の損失を取り戻すか」でした。しかし、私は「取り戻そうとは考えないほうがいい」と伝えました。取り戻そうとする気持ちこそが、さらに被害を拡大する原因になるからです。ここまで来てしまえば、警察への相談が第一です。
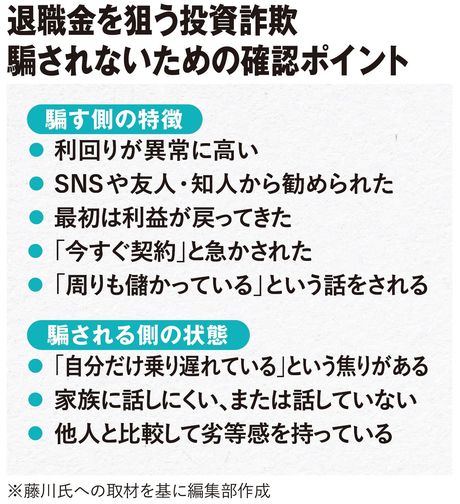

なぜ今、このような詐欺が増えているのでしょうか。今の金利上昇局面では、資産価格も上昇し、投資への関心が高まっています。SNSには成功談があふれ、「周りは投資で盛り上がっているのに、自分だけ取り残されている」と感じる人もいます。そこへ「うまい話」が近づいてくるのです。
騙される人には、共通して見られる3つの傾向があります。1つ目は、生存者バイアスです。インターネットには成功談だけがあふれ、失敗した人の話は上がらず、「みんなが儲かっている」と錯覚し、失敗を見落としやすい構造になっているのです。
2つ目は、上昇欲と他者との比較です。「あの人はベンツに乗っている。なぜ私は乗れないのか」。そういった比較の感情が強い人ほど、うまい話に引き寄せられやすくなります。
3つ目は、この世代の女性に見られる責任感です。今の60〜70代の夫婦は妻が家計を管理する家庭が一定数あり、退職金が入ったとき「運用する責任も負ってしまった」と感じる人がいます。やったこともないのに「何も運用していない自分はダメだ」と自分を追い込み、友人や知人に誘われるがまま、十分に理解できていない商品に投資してしまうのです。
投資詐欺を防ぐために、私がもっとも大切だと思うのは、自分一人で判断しないことです。「こんな話があるのだけど」と家族や友人に話せば、ほとんどの被害は回避できるはずです。誰かに話すことが、最大の詐欺対策です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント