マイページ







「大切なお金の運用について、ぜひ一度ご相談を」
退職金が口座に振り込まれると、なぜかメインバンクから電話がかかってきます。個人情報保護法やファイアーウォール規制により、個人情報の目的外利用は禁じられています。にもかかわらず、退職金の入金をきっかけに営業を受けることがあるのです。
2024年のマイナス金利政策の解除以降、預金や国債の金利が上がり、株価も上昇。「運用しないと損をする」という空気のなか、年利2%などの「退職金定期預金」を勧められるケースもあります。しかし、高金利が適用されるのは3カ月などの短期間が多く、その後は普通の定期預金の金利が適用されます。つまり、退職金定期預金は「まき餌」と言ってもいい存在です。
本命は、高金利期間の終了後、手数料の高い投資信託や保険へ誘導し、銀行が収益を確保することと考えるべきです。大きなお金を持ち慣れていない人が、まとまった資産を手にした直後、さまざまな判断を迫られる――。この構造が、多くの後悔の温床になっていると感じます。
では、退職金を手にした人はどこで誤り、どうすればよかったのか。5つの実例を通して見ていきましょう。
退職後の支出には、なぜ「これくらいなら大丈夫」という感覚が生まれやすいのか?
BMWや海外クルーズに消えた800万円超
実は退職金の相談の中でもっとも多いのが、車の購入や海外旅行、子どもや孫への支援に使い込んでしまうケースです。「金利上昇」とは直接関係がありません。外貨建て保険でも住宅ローンの問題でもない。もっとシンプルで、身近な落とし穴です。だからこそ、肝に銘じてほしいと思います。
退職金が振り込まれた直後、ある男性はBMWを買いました。800万円ほどの新車です。それまでは家族優先で、ずっと実用的なファミリーカーに乗ってきました。「これが人生最後の買い替えかもしれない。今まで頑張ってきたんだから、最後は自分が乗りたい車に乗りたい」。そう考えるのはごく自然なことでしょう。妻も反対はしませんでした。
別のご夫婦は、退職を機に憧れだった海外クルーズに出かけました。「夫婦でずっと頑張ってきたから」という理由で、800万円以上を使ったそうです。どちらも、退職金を受け取ってすぐに大金が減りました。それでも、まだ1000万円以上は手元に残っており、気持ちにゆとりがあります。
すると今度は、子どもや孫への支援にもお金を使うようになります。「近くに住んでほしいから」と住宅購入の頭金として数百万円を援助する。結婚のお祝いに、新生活の支度にとお金を包む。孫の学費を負担する。相談に来られる方は、子どもや孫の話をするとき、どこか嬉しそうです。微笑ましい話なのですが、こうした支出を重ねていると、気づけば預金残高が1000万円を割り込んでいる。そこで初めて、「この先、大丈夫でしょうか」と相談に来られるのです。
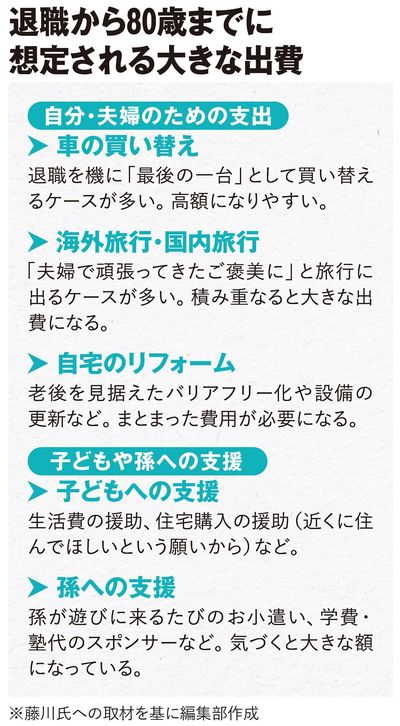

ここまでの例に共通するのは、支出の判断が感情に引っ張られていて、計画性に欠けるという点です。「ご褒美だから」「子どもや孫が喜ぶ顔を見たいから」という気持ちには、本来なら守るべき予算を簡単に超えさせる魔力があります。BMWも海外クルーズも、子どもや孫への支援も、それ自体は悪くありません。事前に計画していたのなら、何も問題はないのです。
では、どうやって計画すればよいのでしょうか。私は、退職金を受け取る前に、簡単なライフプランシートをつくるよう勧めています。横軸に年齢の推移、縦軸にやりたいことと必要な費用を書き出すだけです。旅行、車の買い替え、リフォーム、老人ホームの費用など、将来の大きな支出を書き出せば十分です。そうして初めて、「退職金2000万円ではまったく足りないかもしれない」という現実が見えます。支出に優先順位をつけ、何を残し、何を削るか。ご自身の人生観とじっくり向き合う時間にもなります。
最近は、書籍『DIE WITH ZERO』(ビル・パーキンス著)の影響で「使い切って死ぬ」ことを肯定する風潮があります。ただし、この考え方を「計画なく使うこと」の言い訳にしてはいけません。計画なく使い続けた人の結末は「ゼロで死ぬ」ではなく「長生きしているうちに、お金が先に尽きる」状態です。蓄えるだけでも、使うだけでもダメ、計画的に使う――。それが、私が理想と考えるバランスです。計画があるかないか。それだけで、10年後の残高は大きく変わります。
受け取る前にライフプランを立てたか
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント