マイページ








「アドバイス」ではなく「セールス」のプロ
ファイナンシャル・プランナー(FP)として仕事をしていると、「銀行でこんなことを言われたんですが、どう思いますか」という相談を日常的に受けます。東京三菱銀行(現・三菱UFJ銀行)やシティバンク銀行で銀行員をしていた私には、担当者がどんな気持ちでその言葉を口にしているか、なんとなく想像がつきます。断っておきたいのは、銀行員は「お客さんを騙してやろう」などとは思っていないということ。役に立ちたい、いいものを紹介したい、という気持ちは本物です。
ただ、銀行員が商品を薦めるとき、そのメリットは研修で徹底的に叩き込まれていますが、コストの低いインデックスファンドやETF(上場投資信託)との比較を学ぶ機会は、社内にはほとんどありません。だから「これがいいものだ」と本気で信じたまま薦めているケースも、少なくないのです。
これは構造的な問題です。銀行員は「セールスのプロ」であっても、「アドバイスのプロ」ではありません。彼らの報酬は、あなたへのアドバイスではなく、商品を販売したことへの手数料です。そこを理解したうえでお付き合いしないと、知らぬ間に大事なお金が削られていきます。
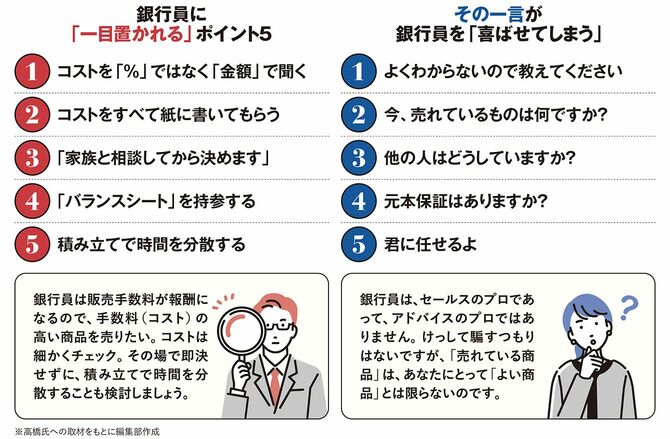

銀行員の前で口にすると損をするフレーズがあります。まず「よくわからないので教えてください」。金融商品は、売る側と買う側に知識のうえで大きな格差があります。その格差で商売をしているので、「教えてください」と言った瞬間、主導権は完全に相手に渡り、準備されたシナリオ通りに話が進んでいきます。経験の浅い担当者でも、ロールプレイングで鍛えられたセールストークがあれば、「一から説明する」ことは得意です。相手は売るために訓練されたプロ。「何も知らないので教えてください」と言うのは、格闘技の試合前に「私は弱いから手加減して」と言っているようなもの。窓口に来る前に、せめて買いたい商品の目星と、何か商品を薦められたときに断る理由をひとつ用意しておくだけで、会話の中身が違ってきます。
「今、売れているものは何ですか?」と聞くのも同様で、銀行員からすれば「売りやすいお客さん」のサインです。特に新規設定の募集ファンドは、最初の資金集めが担当者の成績に直結します。
「他の人はどうしていますか?」も危ない。対面の金融機関でよく売れている商品というのは「よくわかっていないお客さんが言われるままに買っている」か、「今月はこの商品を売れと指示が出ているから、担当者が一生懸命薦めている」かのどちらかです。「人気がある」ことと「あなたにとっていい商品」は、まったく別の話です。
「元本保証はありますか?」と最初に聞くのも考えものです。今は10年物の国債の利回りが2%台半ばまで上がっています。100万円を預けたら、本来なら10年後に125万円前後になっていてもおかしくない。それが100万円のままで「よかった」と思うのは、本来受け取るべきリターンを手数料として抜かれているのと同じです。外貨預金や外貨建て保険でも同じことが起きます。「円高になっても外貨利息がつくから円換算の元本は確保されますよ」という説明は嘘ではありませんが、円金利が上がった今、わざわざ為替リスクを取って見合うのか。
そもそも外貨建ての商品は多くの人に必要なく、インフレや円高に備えたいなら、海外株式に投資する円建てのインデックスファンドで十分です。元本が守られているのと、資産として適切に増えるのは、まったく別の話です。「元本保証」を最優先にするなら、ネット銀行の定期預金のほうがずっと合理的です。
そして「君に任せるよ」。銀行員の営業研修で最も重視されるのが「いかにお客様と距離を縮めるか」です。特に年配の方には、息子ほどの若い担当者をかわいがる方も多い。信頼すること自体は悪くありません。ただ、自分の大事なお金の行き先を感情だけで決めてよいのか。その担当者の給料に、自分が余分に貢献していないか。冷静に考えてみてほしいのです。
営業の標的になる行動は、来店前から始まっていることもあります。「特別金利」「現金プレゼント」といったキャンペーンや、高級ホテルでケーキとコーヒー付きの無料セミナー。金融機関は営利企業ですから、特典にかけたコストは必ずどこかで回収します。特典が大きいほど、売られる商品の儲けも大きいということです。「話だけ聞いてみよう」と思った時点で、相手の思うツボだと心得てください。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント