マイページ








「改正で損する人が続出」は論点がずれている
iDeCo(イデコ)が改悪、出口で大損する人が続出――2026年から退職所得控除の新しいルールが始まり、SNSや動画コンテンツでは過激な言葉が飛び交いました。ですが私には、論点がずれているように思えます。
本当に大切なのは、ルール自体ではなく「イデコをどう受け取り、どう活用するか」です。受け取り方を少し工夫するだけで税負担は大きく抑えられますし、老後資金のつくり方や使い方も変わってきます。イデコにまつわる税制の改正で、以前ほど控除を受けられないケースが生まれることは事実ですが、より多くの人が控除を活用できるようになるチャンスもあります。
イデコの現役期(掛金の積立期間)の魅力は「掛金が全額所得控除になる」ことです。所得税や住民税の税率が高い人ほど、節税できる金額も大きくなります。公的年金は報酬に応じて保険料を納める仕組みで、報酬には月額65万円という上限があり、上限を超えるといくら稼いでも保険料は変わらず、年金額には反映されません。高所得の人ほど現役時代の収入に比して公的年金が少なく感じられやすいため、自分で備えておく必要があるのです。
イデコとNISA(少額投資非課税制度)の違いも整理しておきましょう。受け取り時に税金がかかること自体を面倒に感じる人は、売却時に税金がかからないNISAで老後資金を積み立てるのも一つの手です。特に「つみたてNISA」は投資対象が一定の基準を満たした投資信託に限定されているため、リスクの高い商品に引っ掛かりにくい。長く積み立てるという点でも老後資金に向いていると思います。
一方、イデコは正式名称を「個人型確定拠出年金」といい、老後に年金で受け取ることを原則に作られた制度です。老後まで引き出しを制限して長期運用でまとまった資産をつくり、運用益が非課税で資産寿命を延ばしながら取り崩す仕組みは、まさしく老後資金仕様。イデコならではの特徴です。基本はイデコで積み立てつつ、資金に余裕がある人はNISAと併用するのが理想的だと思います。
実際にイデコを受け取る際は、一時金として全額を受け取るか、年金として少しずつ受け取るか、あるいは両方を併用するかを選択することができます。一時金で受け取るときには「退職所得控除」を差し引いた金額の半分にだけ税金がかかります。退職所得控除は加入した期間が長いほど大きくなり、退職金と同じ考え方で計算します。
従来はイデコを先に一時金で受け取り、5年以上空けてから退職金を受け取れば、それぞれの加入期間・勤続期間に応じた退職所得控除を活用できました。ところが26年から、イデコを先に受け取ると、10年空けてから退職金を受け取らない限り、退職金側の退職所得控除の枠が目減りするのです。世に言う「10年ルール」(下図)で、これが「改悪」と騒がれているわけです。
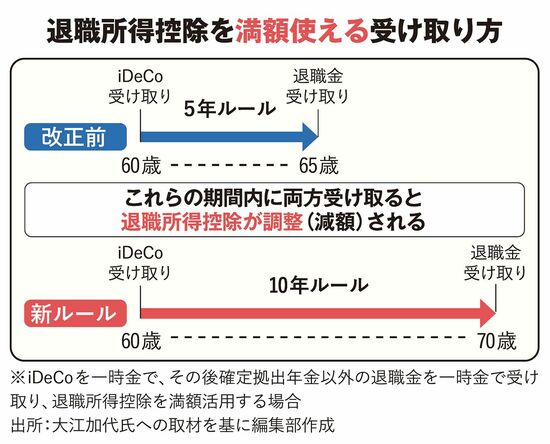

10年ルールで損しない年金で控除をフル活用
ただし、これはイデコの仕組みが変わったわけではなく、税制が変わっただけ。しかも、従来のルールを使えたのは65歳定年の会社や企業年金の受取時期を選べる会社に勤める一部の方に限られていました。60 歳で退職金を一括で受け取る一般的な会社員はもともと使えなかったのです。制度改正で影響を受ける方は、世間で騒がれるほど多くないというのが私の実感です。
では、10年ルールで損をしないためにはどうすればいいのでしょうか。答えは「全額を一時金で受け取ろうとしない」ことです。退職所得控除に収まる分だけ一時金で受け取り、枠からはみ出した分は年金に回すのです。イデコの年金と公的年金は合算して考えますが、60〜64歳は年60万円、65歳以降は年110万円までの「公的年金等控除」があります。一時金で使える退職所得控除とは別に、もう一つ非課税の入れ物があると考えてください。
さらに効いてくるのが、公的年金の繰り下げです。公的年金は受け取りを遅らせるほど生涯でもらえる額が増えていきますし、受け取っていない期間は控除枠を全額イデコの年金に充てられます。例えば60〜64歳の5年間は、公的年金や企業年金がなければ毎年60万円ずつ非課税で受け取れるので、5年間で300万円を非課税で引き出せることになります。仮に公的年金の受け取りを70歳まで繰り下げれば、年110万円の控除枠をイデコだけに使えるので、5年で550万円まで税金ゼロで受け取れるのです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント