マイページ








もう一つの年金を自分でまかなう方法
ここまで、資産を守り・増やす話を続けてきました。ですが、資産形成における最終的なゴールは、目標金額に到達することだけではありません。それを人生の後半でどう使っていくかが大切です。最後に、取り崩しの局面について考えてみましょう。60歳で運用の経験がなくても、80歳までにはまだ20年あります。20年は、運用にとって短くない時間です。退職金などで余裕資金ができたなら、その一部を運用に回すことは十分に理にかないます。
現役を引退すると、多くの方は年金に加え、積み上げてきた資産を取り崩しながら暮らしていきます。このとき、続けてきた運用までやめて、資産をすべて普通預金に移す方が少なくありません。値動きのある資産への不安はよくわかります。けれども、取り崩しに入ってからも運用を手放さないことで、お金の寿命は大きく変わります。
具体的な数字で見てみましょう。手元の1500万円から、毎月6万円ずつ取り崩して生活費に充てるとします。年間72万円です。いっさい運用せず取り崩すだけなら、計算上は20年10カ月で使い切ります。65歳から始めれば、85歳を過ぎたあたりで蓄えが尽きる計算です。長く生きるほど自分の寿命より先に資産が尽きる不安が迫ります。
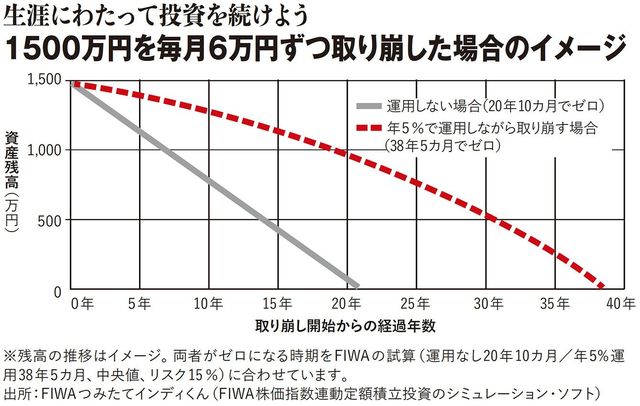

ところが、運用を続け同じく毎月6万円を取り崩すとどうなるでしょう。取り崩しながらも資産が利益を生むため、目減りするスピードに歯止めがかかるのです。たとえば、年5%のリターンを想定すると、リスクを考慮したとしても、運用しない場合より資産の寿命を17年7カ月も延ばせるのです。運用を続けるかやめてしまうかの差が、これだけの開きを生みます。
ただし前提があります。相場が大きく下がった局面で、生活費のために運用資産を取り崩す事態は避けたい。当面使うお金は、運用とは別に確保しておくことが欠かせません。すぐ使うお金と、長く運用を続けるお金を分けておく。仕分けの考え方は、老後になっても変わらず効いてきます。
取り崩す額は、毎年見直すと資産がさらに長持ちします。年に一度、その時点の資産額から最晩年に残したい金額を引き、想定余命で割る。算出した額に年金を加えれば、その年に使えるお金が見えてきます。毎年、資産残高を確認して、この計算をすれば、使いすぎも切り詰めすぎも防げます。
取り崩しながらも運用を手放さないのは、公的年金に自分でこしらえたもう一つの年金を上乗せするようなものです。年金額に不安を抱く方は多いですが、自力で積み増せると考えれば老後の家計にも見通しが立ちます。
ここで少しだけ視点を変え「そもそも、なぜ運用するのか」を考えてみましょう。世の中には、働いて給料を得る人と、企業が生み出した利益の分配を受ける人がいます。前者は自分の時間と労力を売って対価を得ますが、後者は自分が動かなくても、企業の稼ぎの一部を受け取れます。投資をするとは、後者の立場にも身を置くということです。普通預金に眠ったままのお金は、せっかく稼いだのに、利益を生む活動に参加できずにいます。働いて収入を得るだけでなく、お金にも働いてもらい、世界の企業の成長から生まれる分け前を受け取る。労働による収入に、資産からの収入を重ねていく発想を持てるかどうかが、インフレ時代の家計を左右します。もっとも、実践はそれほど難しくありません。資産を「流動性」「安全性」「収益性」の3つの箱に分ける基本は、どの年代でも変わらないからです。働き盛りのうちは収益性を多めに、年齢を重ねるほど安全性や流動性への割り振りを増やしていく。配分を変えながら、生涯にわたって運用を続けていけばいいのです。
物価も金利も動き始めた今は、お金との付き合い方を見直す、またとない機会です。資産の置き場所を整えるだけで、同じお金がこんどは世界の成長を取り込みながら、自分のために働き始めてくれるのです。難しい商品選びから入る必要はありません。手元のお金を3つに仕分けるところから、始めてみてください。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント