マイページ








半年ごとに金利改定の最も旬な安全資産とは
「安全性の箱」に入れるのにふさわしいのは債券です。株式や投資信託のように日々大きく値動きする商品と違い、債券は満期まで持ち続ければ、あらかじめ約束された利息を受け取れます。元本が戻ってくる時期も決まっていますから、使う予定のあるお金の置き場所として向いています。
ひと口に債券といっても、発行する主体によっていくつかの種類に分かれます。国が発行するのが国債、都道府県や市町村などの自治体が発行するのが地方債、企業が発行するのが社債です。さらに、外国の政府や企業が発行する外債もあります。外債には円ではなく外貨で買い付ける「外貨建て」のものがあり、将来の為替が円高に振れると、受け取れる金額が目減りする場合もあります。
債券は満期まで持てば約束された利息を受け取れますが、満期を待たずに途中で売却することもできます。ただし、途中で売却する場合にはその時点の金利によって売却価格が変わり、想定した利回りどおりにならないことがあります。一般的に、金利が上がった局面では、すでに持っている債券の価格は下がる傾向があり、満期前に手放すと損をするかもしれません。
私が今、最も良いと考えているのが「個人向け国債変動10年」です。国が発行する債券で満期は10年。半年ごとに適用金利が見直されるため、金利が上昇する局面ではその恩恵を半年ごとに取り込めます。また最低保証金利が年0.05%と定められていますから、仮に金利が下がってもこれを下回ることはありません。直近では、税引き前で年1.74%の金利が付いています。1万円から購入でき、発行から1年経てば途中換金も可能です。そして何より国が元本の支払いを約束していますから、元本割れの心配もありません。安全性の箱に求められる条件を一通り満たしていると言えます。
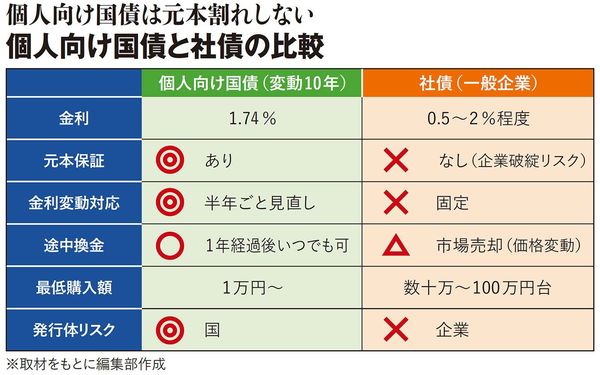

ここで「予定利回りは社債のほうが高いのに、あえて国債を選ぶ理由は」と疑問に思われる方もいるかもしれません。確かに、企業によっては年4〜5%という高い利回りを打ち出す社債もあり、数字だけを見れば魅力的に映ります。しかし、社債の価値は、発行する企業の信用力に左右されます。もしも発行元企業の経営が傾けば、約束された利息が支払われなかったり、元本が戻ってこなかったりする恐れもあります。高い利回りは、その分のリスクを引き受ける見返りなのです。
加えて、個人向けに販売される社債のなかには、機関投資家が積極的には買わなかったものが回ってくる場合もあります。プロが見送った債券を、個人が引き受ける形です。信用力の心配がなく、仕組みもわかりやすい個人向け国債のほうが、安全性の箱には向いているのです。
個人向け国債変動10年は、一括で購入しても構いません。ただ満期が10年と長いため、毎年少しずつ買い足していく方法もあります。購入する時期をずらしておけば、満期を迎える時期も1年ずつずれていき、毎年一定額が手元に戻ってくる形をつくれます。
10年よりも早く満期を迎える安全性重視の商品としては、銀行の「定期預金」もあります。設定期間は1カ月〜最長10年程度までと幅広く、満期まで待てば約束どおりの利息が得られ、資金が必要になったときには途中解約も可能という特徴は債券に似ています。特にボーナス時期には債券を上回る高金利を設定してキャンペーンを打ち出す銀行もありますが、優遇される期間や預け入れの条件はあらかじめ確かめておいたほうがいいでしょう。高い金利が設定されるのは最初の数カ月だけで、それ以降は並の金利に戻る定期預金も少なくありません。
最後に申し添えると、個人向け国債変動10年の金利が年1.74%でも、物価の上昇率がそれを上回れば、実質的な資産価値を完全には守れません。とはいえ、金利が見直される仕組みを持つぶん、固定された預金よりは金利上昇の波を取り込めます。安全性を確保しながら金利上昇の恩恵も受けられる点で、頼れる運用商品です。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント