マイページ








順番を間違えると投資は凶器にもなる
お金の置き場所を整理するとは、手元の資金を「流動性」「安全性」「収益性」という3つの箱に振り分けていく作業です。どの箱からどれくらい埋めていくのか、順番に見ていきます。
最初に用意したいのが「流動性の箱」です。いつでも引き出せる銀行の普通預金に、生活費の半年から1年分を置いておきます。家計をチェックして月々の生活費がおおよそ把握できれば、必要額は見積もれるでしょう。稼ぎ手が、不慮の怪我や病気で働けなくなる事態は、誰にでも起こりえます。大地震や災害に巻き込まれることもありえます。万が一に収入が途絶えた場合に、家賃や水道光熱費、食費の支払いは待ってくれないかもしれません。
もっとも、健康保険から傷病手当金が支給されたり、加入している保険から保険金を受け取れたりする場合もあるでしょう。コロナ禍でも国や自治体から給付金が支給されましたが、申請してから実際に振り込まれるまでには、かなりのタイムラグがありました。入金されるまでの暮らしを支える備えとして、すぐに使えるお金を確保しておく必要があるのです。
「換金性の高い資産なら売却して必要額を確保することもできるのだから、それほど多くはいらないのでは?」と考える方もいらっしゃいます。ただ私はコロナ禍を経験してから、やはり半年から1年分は手元に置いておいたほうが安心だと考えるようになりました。先の読めない事態が起きたとき、現金がすぐ使える状態にある心強さを、多くの方が実感したはずです。
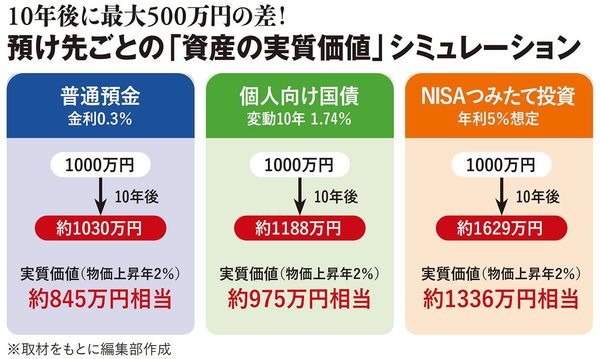

次が「安全性の箱」です。ここには、10年以内に使う予定のあるお金を入れます。次の車検で車を買い替える、マイホームを購入するので頭金が必要になる、外壁塗装や屋根の修繕など大規模なメンテナンスが必要になる、子どもの進学が控えているといった、時期の見えている支出に充てる資金です。ここで大切なのは、元本が減らない金融商品を選ぶことです。
値動きのある株式や投資信託等に入れておくと、いざ資金が必要になったときにたまたま価値が下がっているかもしれません。持ち続ければ価値を回復し、さらに増えるかもしれないのに、運用を中断してしまえばその可能性はついえます。そうした事態を避けるためにも、ここでは増やすことよりも減らさないことを、最優先にすべきです。具体的にどんな商品を選べばよいかは、このあと解説します。
「安全性の箱」に資産の何割くらいを入れておくべきかは、その人の人生設計によっても変わるので、これといった正解はありません。家族構成や将来の予定を見越して、いつ・いくら必要になるかを書き出してみると、おおよその必要額が見えてくるはずです。夫婦共働きの場合は、どちらがどの程度の割合でその費用を負担するかによっても違ってくると思います。これを機に、ご家族やパートナーと話し合ってみてはいかがでしょうか。
それ以外のお金、つまり当面は使う予定のない資金が「収益性の箱」に入ります。遠い将来や老後に備えるお金です。ここはNISAやiDeCoといった制度を活用して、時間をかけて運用していく場所です。初心者であれば、分散の利いた投資信託の積み立てが有効な手段です。時間を味方につける投資です。まだ始めていない人は少額からで構いませんので、これを機会に踏み出していただきたいと思います。
資産を「3つの箱」に分ける理由は、金融商品それぞれの強みを生かし、弱みを補完するためです。「流動性の箱」はすぐに使える利便性がありますが、インフレ下ではその価値は少しずつ目減りしていきます。「安全性の箱」は元本が確保されているうえに利息を生むので減りはしませんが、それほど大きくは増えません。「収益性の箱」は価格変動があるので値下がりすることもありますが、時間をかければ回復し、将来的には資産を大きく増やせる可能性があります。資産の仕分けは、単なる整理整頓ではありません。安心して資産を使い・守り・増やしていくための、土台づくりなのです。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント