マイページ







「預金」ではなくリスクのある「投資商品」
仕組み預金は、「預金」という名称から安全な商品と感じる人も多いと思いますが、実態は損をする可能性がある投資商品です。その分、銀行にとっては“おいしい商売”になっています。
仕組み預金には大きく2つの種類があります。①満期が変わるタイプと②元本の通貨が変わるタイプです。満期が変わるタイプは、満期が「最短1年・最長10年」などと定められており、いつ満期にするかの決定権は、銀行側にあります。また、満期まで金利が一定の「フラット型」と段階的に金利が上がっていく「ステップアップ型」があります。一方で元本の通貨が変わるタイプは、満期が1カ月程度と短めで、満期時に受け取る通貨が「円または外貨」となります。どちらになるかは、為替レートによって決まります。利息はいずれの場合も円で受け取ります。
では、それぞれのタイプの仕組み預金のどこにリスクがあるかを考えてみましょう。まず、満期が変わるタイプ。このタイプの仕組み預金には、2つの落とし穴があります。1つ目は原則、中途解約できないことです。やむをえない事情で解約する場合は「調整金(損害金)」が発生しますが、その金額の計算式はどこにも書いてありません。実際にいくら取られるのかはわからないのです。
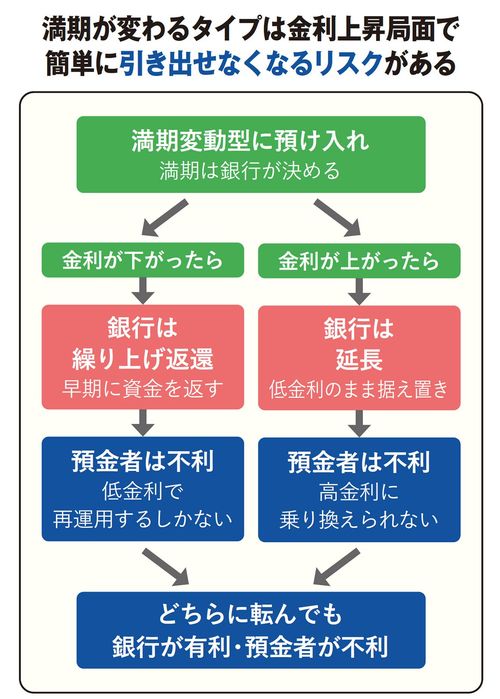
2つ目の落とし穴は、満期の期間を銀行側が決めるため、常に預金者が不利になるということです。たとえば満期までの期間が「最短1年・最長10年」で「年利2.6%」の商品があったとしましょう。現在、10年国債の利回りは2.7%程度ですから、金利はほぼ同水準に見えます。「悪くない条件だ」と思うかもしれません。しかし、国債と比較した場合、決定的な違いがあります。それは、預け入れ後に金利が低下した場合には、銀行は満期を繰り上げて、お金を返してきます。最短の1年で満期になった場合、「年利2.6%」では1年分しか受け取れません。預金者が満期になった資金を預け替えようとしても、金利は下がっているので不利な運用しかできません。もし、金利2.7%の国債を買っていれば、途中で金利が下がっても、満期まで2.7%の利子は保証されます。
では、預け入れ後に金利が上昇した場合はどうでしょうか。銀行は、満期を延長する可能性が高くなります。預金者が「より高い金利の商品に乗り換えたい」と思ってもできません。この仕組みをつくるにあたって、銀行はデリバティブ(金融派生商品)取引を利用している場合が多く、満期を延長しないと銀行に損失が出る可能性があるためです。このように、金利が上がっても下がっても、預金者は不利になり、銀行が有利になるように設計されているのです。

金利が徐々に上がっていく、ステップアップ型の仕組み預金はどうでしょうか。たとえば、1年目が年利1.3%で2年目以降は金利が徐々に上がっていき、10年目には年利6%になる商品があったとします。
個人向け国債の「変動10」と比較してみましょう。「変動10」は満期が10年で、金利は長期金利の動きに連動して半年ごとに見直されます。1年経過後はいつでも元本割れなしで換金できます。「変動10」の金利は現在1.74%(6月発行分)なので、ステップアップ型の仕組み預金より有利です。仕組み預金が現在の「変動10」の金利を上回るのは4年目以降です。この間に金利が上昇すれば、「変動10」の適用金利は上がりますが、仕組み預金の金利は上がりません。乗り換えもできません。この間に金利が下がれば「変動10」の適用金利は下がりますが、仕組み預金も繰り上げ満期となる可能性が高くなります。金利が上がっても下がっても、機会損失が非常に大きい商品といえます。5年目以降は現在の「変動10」の適用金利を上回りますが、そこまで満期が延長されるときは、市場金利も高い状態になっている場合でしょう。とすれば「変動10」の適用金利も上昇しているはずです。仮に10年目まで満期が延長され、仕組み預金で年利6%を受け取れるとすれば、インフレが後退せず、市場金利が上昇して今後も下がらないという状態が続いていることが考えられます。それだけ金利が上昇して高金利が長くなっている状態になると、変動金利の住宅ローンを借りている人は返済負担が増して、手元資金が必要になるケースも考えられます。そんなタイミングでも換金できないとなれば、生活設計そのものに影響が出かねません。
それでは、元本の通貨が変わるタイプはどうでしょうか。このタイプで選択した通貨がドルの場合は円で預け、戻ってくる通貨は為替次第で円かドルかが決まります。為替リスクだけが発生する商品といえます。たとえば1ドル=160円のときに100万円(約6250ドル分)を預けたとします。満期(判定日)に1ドル=165円なら元本は円で戻ってきますが、1ドル=155円(円高)なら、6250ドルがドルのまま戻ってくるような形です。1ドル=155円の場合、円換算では96万8750円と元本割れになります。利息は、年6%という金利が提示されていても、1カ月に換算すると0.5%です。その場合、31.25ドルとなり、円換算約4844円。利息分を足しても約97万3574円で元本割れに変わりありません。銀行は為替リスクをとっていないので円安になっても円高になっても利益が得られます。
仕組み預金の本質をひと言で言えば、「銀行が損しないように仕立て上げられた商品」です。預金者が得をするパターンは、構造上ありえません。背後には高度な金融取引である「デリバティブ取引」が組み込まれています。仕組み預金は、「満期や通貨の決定権」を銀行に差し出す商品です。銀行は裏でその決定権や金利決定をデリバティブ取引し、得たプレミアム(収益)から、銀行の取り分(利益)を差し引いた残りを金利として支払います。金利や為替の変動やデリバティブ取引で、銀行が損するなら満期を延長し、得するなら即座に終了して預金を返還します。受け取り時の通貨が変わるタイプの場合、現在のように為替の変動が大きい局面ほど、銀行が受け取るプレミアムも大きくなります。つまり見かけの金利が高いときほど、為替変動リスクも高まっているとも言えます。
預金者が有利になることは構造上ありえない
仕組み預金は一見、高金利が魅力的に見える商品ですが、実態は預金者がデリバティブのリスクをすべて背負っています。銀行に利益を中抜きされるため、負っているリスクに見合った利益を得られない極めて不利な状態に置かれている金融商品です。リスクをとっているのは預金者であって、銀行ではありません。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント