マイページ







金利に振り回されるより返済能力そのものが大事
【深野】「政策金利が31年ぶりの高水準」「住宅ローンの返済負担増加」というニュースを目にすると、「家を買うなら急がなければ」と焦る人がいる一方で、「金利の波が落ち着くまで、購入を待つべきか」と迷う人もいるでしょう。結論からいえば、金利の波に惑わされてマイホームの購入を急いだり、あえて待ったりする必要はありません。最も大事なのは、自分のライフプランに合ったタイミングで買うことです。
住宅ローンを組む際に大事なことは、金利よりも、返済能力があるかどうかです。最近は50年ローンが話題になっていますが、50年返済でなければローンを組めないようなら、購入はやめたほうがいいでしょう。返済期間は最大35年、できれば65歳までに完済するのが理想です。70代まで返済を続ける前提で借りる人も多いのですが、決して健全な状態とはいえません。
では、いまから住宅ローンを組むとしたら「変動金利」と「固定金利」のどちらがいいか。金利上昇局面では固定金利を選んだほうが安心だと考える人も多いでしょう。しかし、それでも現時点では変動金利のほうが有利になる可能性が高いといえます。理由は大きく2つあります。
1つ目は、変動金利が固定金利を上回る可能性が低いことです。6月上旬時点では、金利は固定(フラット35)が3.2%程度、変動の優遇金利の平均が1.5%前後。金利差が1.7%前後あるので、変動金利が固定金利並みの約3%になるには、政策金利が(0.25%刻みで上昇するとして)あと7回上がる必要があります。そこまで利上げが進む可能性は高くありません。

買い時を待っていても家は安くならない
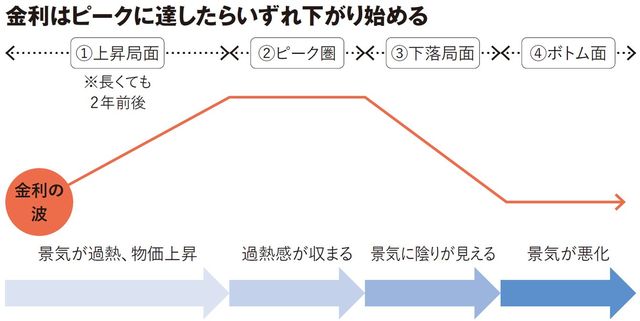
2つ目は、金利が高い時期(金利のピーク)は長く続かないことです。仮に今後金利が上がり続け、変動金利が固定金利を上回るとしましょう。しかし、過去50年のデータを調べると、金利がピークをつけてから実際に下がり始めるまでの期間は、長くても1年半程度。5年、10年と上がり続ける状況は考えにくいのです。住宅ローンの返済は、平均して30年前後と長期間にわたります。この30年の間で一時的に変動金利が固定金利を上回る時期があったとしても、平均して考えれば、変動金利のほうが総返済額を抑えられる確率が高いのです。
ただ、変動金利を利用するなら、デメリットをあらかじめ理解しておく必要があります。SNSなどで「こんなに上がるとは思わなかった」という利用者の声を見かけますが、金利上昇による返済負担増のリスクは最初から織り込んでおくべきです。不安を煽るような記事や投稿に振り回されたくない人は固定金利にしてしまうのも一手。将来、金利が下がったときに借り換えることもできます。変動金利との差額は安心料と考えましょう。
「金利が上がれば不動産価格は下がるのがセオリーだから、いまは待つべきだ」という意見もあります。確かに、これから価格が下がってくる可能性もあるでしょう。ただ、すでに金利は上がり始めているにもかかわらず、住宅価格はあまり落ち着いていません。その理由は、借入金利の上昇ペースよりも家賃の上昇ペースが速いからです。
投資家から見れば、金利負担が多少増えても、それ以上に家賃収入が増えるため、不動産投資は依然として「割に合う」状態が続いています。この投資マネーが価格を下支えしている以上、日銀がもう一段利上げをしても、値段が下がってくるとは思えません。
実際にマイホームを買うときには、金融機関や金融機関の代理店に相談するのは避けてください。彼らは不動産や住宅ローンを「売る」のが商売だからです。相談するなら独立系のFP、もしくは自治体の無料相談会などがいいでしょう。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント