マイページ







米国と欧州の利上げに日本は追いつけていない
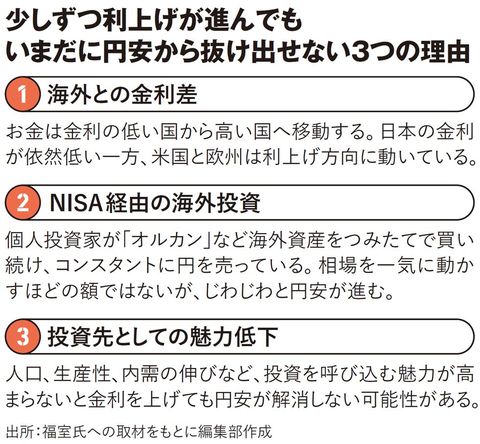
【福室】足元の円安の主因は、やはり海外との「金利差」だと考えています。もちろんそれだけが理由ではありませんが、現在も金利差要因が強く意識されているのは事実です。Q2でも述べたように、お金は「金利の低い国」から「金利の高い国」へ移動してしまいます。
日銀が4月の利上げを見送った理由の一つは、イラン情勢などの先行きが不透明であったことでした。原油高は企業のコスト増や景気悪化につながりやすいからです。一方で米国は、自国で原油を産出して販売できるため、原油高によるマイナスの影響が出にくく、金利は上昇方向に動いています。欧州も日本に近いスタグフレーション(景気が低迷しているにもかかわらず物価が上昇する状態)気味の状況ではありますが、欧州中央銀行は6月に利上げを決めました。結果的に、イラン戦争前と比べて日米・日欧の金利差はむしろ拡大しており、これがいまの円安の主な理由になっています。
金利差に加えて、個人投資家がNISAを通じて全世界株式(たとえば「オルカン」)や米国の株価指数などに投資するブームが続いており、こうした海外投資が円安を進めているという面もあります。NISA口座の資金は、それだけで為替相場を動かすほどの巨大な金額とはいえませんが、個人投資家の多くはつみたて投資枠を利用してコンスタントに円を売り、外貨を買っています。これがじわじわと円安を進める圧力になっていることは間違いないでしょう。

一気に円高が進む場合の2つのシナリオ
もっと根本的な要因を挙げるとすれば、それは「国力」です。その国に投資する魅力がどれだけあるか。たとえば、人口の多さ、生産性の高さ、国内需要の伸び率など根本的な国力が重要になります。こうした強さを備える国の通貨は買われやすくなるのです。私は現状の日本にそこまで悲観的ではありませんが、仮に今後、金利を上げても円安が解消しないとすれば、さらに根の深い問題であることが明らかになってしまいます。
では、今後の為替はどう動くのでしょうか。官邸に近いエコノミストは、利上げに対してかなり否定的な立場をとっています。政権側の意向が変わらなければ、このまま円安圧力が続き、1ドル=160〜150円台後半のレンジからなかなか抜け出せないかもしれません。円安方向には、1ドル=160円台前半まですぐ進んでもおかしくない状況です。
一方で、一気に円高が進む可能性があるとすれば、どのようなシナリオが考えられるか。一つは、イランやホルムズ海峡の問題が急速に解決に向かうケースです。インフレリスクが世界的に後退し、欧米の金利が低下方向に向かい、金利差が縮小することにより、円高になるというシナリオです。
もう一つは、高市政権が掲げた「重点投資対象17分野」への投資政策がうまくいくケースです。AI・半導体・防衛・再生医療などに国がお金を出すだけでなく、民間投資も誘発されてGDPが伸び、世界から日本へお金が集まる展開になれば、円高方向に向かいます。日本経済が好調になれば金利も上げていくことになり、景気の強さを伴った「良い金利上昇」が起きて円高になるでしょう。ただし、前者はなかなか見通しがたいのが現実ですし、後者に関しても期待はしたいものの、現時点では実現する可能性が高いとまではいえません。
まだ金利水準の低い日本は、幸いにしてこれから利上げをしていく余地があるため、円安に関してそれほど悲観する必要はないでしょう。輸入物価が上がっていますから、生活が苦しい状況がずっと続くのは厳しいことです。円の価値をある程度戻すために、利上げは一定の効果が期待できます。日銀も現在の円安には明らかな危機感を持っているため、何の対策もなく放置することはないはずです。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント