マイページ







国庫から出たお金は消えずに戻ってくる
【福室】「国の借金である政府債務が増大すると、借金を返すことができず国家財政が破綻しかねない。それを避けるためには増税しかない」――この説のどこが間違っているのか、あなたは説明できるでしょうか。
財政破綻をめぐる議論の根本問題は、「お金は世の中をぐるぐる巡っている」という視点が抜け落ちている点にあります。実はこの当たり前の前提が、主流派のマクロ経済学の教科書では認識されていない部分なのです。
お金の流れをたどってみましょう。政府は国債を発行することによって民間からお金を集め、公共事業などに支出します。国から企業や個人に渡ったお金は、引き出されたごく一部の現金以外は銀行預金となります。そして銀行は、その預金を使って国債を買うのです。この循環があるおかげで、国が資金繰りで行き詰まり、破綻することはありません。
国庫から世の中に出て行ったお金はどこかで消えてなくなるわけではなく、いずれまた国庫に戻ってくるのです。
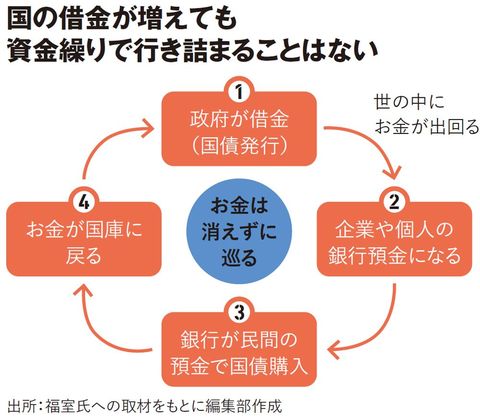

実際に、「このままでは日本は破綻する」という説は30年前から存在しますが、一向に破綻する気配がないのはこのためです。財務省のホームページを見ると、『自国通貨建ての国債のデフォルト(債務を返済できないこと)は考えられない』と書かれていますが、まさにその通りなのです。
ただし、これはお金の量がマッチするということであって、政府がどんなに長期の国債を出しても民間がそれを常に購入するわけではありません。国債にはいろいろな「発行年限」があり、償還までの期間が3カ月といった短いものから、30年・40年という超長期のものまであります。基本的には、満期までの期間が長い国債ほど、金利が動いたときの価格の振れ幅、すなわち価格変動リスクが大きくなります。
そこで、どの年限の国債をどれだけ発行するかを、民間の需要に合わせてコントロールするのが財務省の役割です。ところが最近、30年債など超長期国債の買い手が減ってしまい、供給サイドの調整が追いつきませんでした。売れ残った国債は価格が下がり、その裏返しで利回りは上がります。ここ1〜2年の長期金利の上昇は、これが主因だったのです。
当然、財務省はこの事態を認識しており、比較的年限の短い国債の発行を増やすことで、需要と供給が見合う形に調整を進めています。
以上のようなロジックは、債券市場の参加者の間ではおおむね合意がとれています。一方、メディアからはこのような発信はほぼなく、「将来の財政破綻を懸念して長期金利が上昇している」という解説がほとんどです。
ここで、今回紹介したロジックをベースに政策への示唆を考えます。資金繰りで財政が破綻することはないため、過度に緊縮方向にかじを切る必要はありません。長期金利の上昇は、財務省による国債発行年限のコントロールで抑制可能です。一方、すでに円安や資産価格高を通じて始まっていると見られる円(預金)からの逃避は問題であり、日銀の利上げで対応するべきと考えます。これらはベッセント米財務長官が日本に対して要求していることと整合的であり、債券市場参加者の多くにとっても違和感がないはずです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント