マイページ







円を保有する魅力を高める必要がある
【福室】日銀の金融政策の目的は「物価の安定を通じて経済の発展に資する」こととされています。景気が過熱してインフレが進みすぎているとき、日銀は金利を上げ、過剰な借り入れや投資を抑制することで経済を冷ますのです。


しかし、いま金利を上げる真の目的は「円を守ること」だと私は考えています。極端な円安が進むと、通貨の信認が失われます。それを防ぐために金利を上げ、円を保有する魅力を高めるのです。本来、為替は財務省や政府の管轄とされていますが、金利と為替は車の両輪のような関係。日銀は金融政策の決定にあたって、景気や物価に大きく関わる為替の問題も考慮せざるをえません。
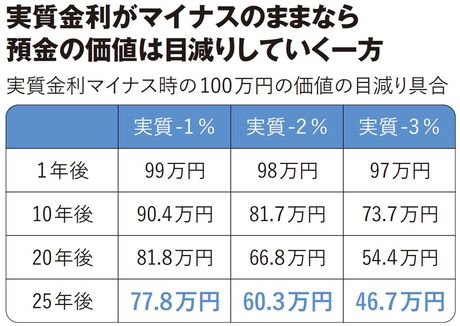
資産を守るという観点からしても、金利(利回り)はインフレ率と「同等」か「それ以上」であることが望ましいといえます。多くの国では、毎年2%程度の物価上昇を目標にしています。日本はガソリン補助金などの影響で、表面的な消費者物価指数(CPI)の数字は低めに出ていますが、日銀が言う「基調的な物価」の上昇率は2%ほどです。これに対して、いまの短期金利は低すぎるといえます。事実、普通預金の金利はまだ0.3%程度。もし物価上昇率が3%になれば、実質金利はマイナス2.7%です。銀行にお金を預けていても、毎年2.7%ずつ購買力が目減りしてしまいます。
日銀が金利をなかなか上げない背景には、長く続いたデフレがあります。彼らは、「物価が上がるリスク」よりも「デフレに戻ってしまうリスク」を恐れています。だから黒田東彦前総裁の時代には利上げは見送られ、植田和男総裁体制になってからもスローペースです。
とくに日銀が慎重に見ているのは、「利上げによって民間への貸出が減らないか」です。貸出が減ると景気に悪影響を及ぼします。不確実な状況下で利上げを急ぐと、企業の投資や賃上げの勢いに冷や水を浴びせ、景気悪化につながる心配があります。そのため、貸出が減らないことを確認しながら、ゆっくりと利上げをしています。
加えて、直近では高市政権からの利上げ牽制があり、ペースを上げられないという面もあります。今年4月に利上げができなかったのは、イラン情勢などの先行きが不透明であったことも一因でした。
では、日銀が金利を引き上げれば、一気に円高に動くのでしょうか。結論から言えば、そうとも限りません。本来、お金は「金利の低い国」から「金利の高い国」へ移動します。日米の金利差が縮小すれば「円高になりやすい」のが基本ですが、そのセオリー通りに動かないのは、市場が日本の利上げを事前に織り込んでいるからです。
とくに植田体制になってからは、金融政策決定会合が近づくにつれて日銀の発信トーンが徐々に変わり、新聞へのリークなども出ます。そのため、利上げ発表の瞬間にはほぼ100%市場に織り込まれていて、インパクトは小さくなってしまいます。
相場を大きく動かす要因になるのは、むしろ「次の利上げへの距離感」です。日銀の発表資料や、会合後の会見からにじみ出てくるニュアンスによって、円高にも円安にも振れる可能性があります。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント