マイページ







二重の意味で株式が有利なワケ
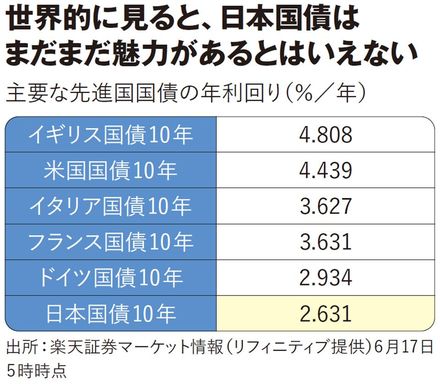
【福室】金利が上昇すると債券の利回りが上がるため、「株投資を少し控えて、そのかわりに債券を買っておくべきか」と考える人も多いでしょう。たしかに日本国債10年物の利回りは、やっとインフレの目安である2%を超え、2.6〜2.7%で推移しています。しかし、それでも世界的な金利水準から見て魅力があるというレベルには達していません。
そもそも、株式にはリスクが伴うぶん、債券よりも利回り(株式益利回り)が高い水準にあります。加えて、インフレ率が高まると、株主へのリターンも上乗せされる傾向があります。価格決定力を持つ優良企業はインフレ局面で値上げできるからです。その結果として企業収益が増えることが多く、それが株価に反映されるのです。
つまり、株式は「もともと利回りが高い」ことに加えて「インフレ分の上乗せ」も期待できるので、物価が上昇しているときは二重の意味で有利です。金利が多少上がったからといって、株式よりも債券を買うべきだとはいえません。
「株主資本主義」という言葉をご存じでしょうか。企業は株主のものだという考え方に基づいて、「株主の利益(配当や株価上昇)を最大化すること」を経営の最優先事項にする考え方です。一方で、企業はあらゆる関係者に配慮すべきだとする「ステークホルダー資本主義」という考え方もありますが、世界ではいまのところ株主資本主義が優位であり、株主へ利益を還元しようとする社会的な圧力は強く働いています。
それに比べて、とくに日本では、債券や預金を保有している人の利益は軽視されています。株のようなリスクを伴わないとはいえ、債券や預金も誰かが持たなければ経済が成り立ちません。それなのに、日本の預金の利回りは極めて低い。リターンがほとんどない状態で、多額の預金をずっと持ち続けるのが厳しいことに我々は気づき始めたところです。だからこそ、「預金保有者をケアする」、つまり「利上げをすべきだ」という話につながってきます。誰かに持ってもらうことによってお金に価値が生まれるのであり、その通貨が信認されることにもなるからです。

外国債の為替リスクをどう考えればいいか
個人の視点に話を戻すと、現在は実質金利がマイナスの状態(参照:Q2)ですから、ある程度リスクを取って投資しなければ、資産は目減りしてしまいます。現役世代は株式を中心に分散投資をするのがよいと思いますが、分散先の一つとして債券を選択するのは悪くありません。
個人が手軽に購入できる債券といえば、個人向け国債です。1年以上保有すれば元本割れなしで換金できるので、使い勝手はいいと思います。個人向け国債には「変動10」「固定5」「固定3」の3種類がありますが、現在最も利率の高い「固定5」で1.86%(6月発行)です。以前よりは高くなりましたが、実質金利はまだマイナスです。
投資信託を通じてなど海外の債券に投資すれば、もう少し高めの利回りが期待できますが、外国債には為替リスクがあります。株式と債券の割合は、日本の公的年金を運用するGPIF(年金積立金管理運用独立行政法人)を参考にして、国内株式・国内債券・外国株式・外国債券をバランスよく保有するのもいいでしょう。
では、為替リスクをどう考えるか。為替レートのボラティリティは、年率10%程度での推移が続いています。ボラティリティとは、為替レートがどれくらい上下に振れやすいかを示す指標で、年率10%であれば1年間におおむね10%くらい円高にも円安にも動きうるということです〔為替オプション(※1)価格から逆算して求めることが可能〕。2026年6月上旬のドル円相場は1ドル=160円弱でしたが、日本の利上げが順調に進めば、ここからあと10%ほど円高に振れる可能性はあります。
※1:将来ある時点で、あらかじめ決めた価格で通貨を売り買いできる権利のこと。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント